zehn Jahre zwischen Kauf und Verkauf
Gewinn unter 1.000 € im Jahr steuerfrei
Ausübung binnen drei Monaten
136,50 € beim Grundbuchamt
Wie läuft ein Grundstücksverkauf ab?
Wie läuft ein Grundstücksverkauf ab?
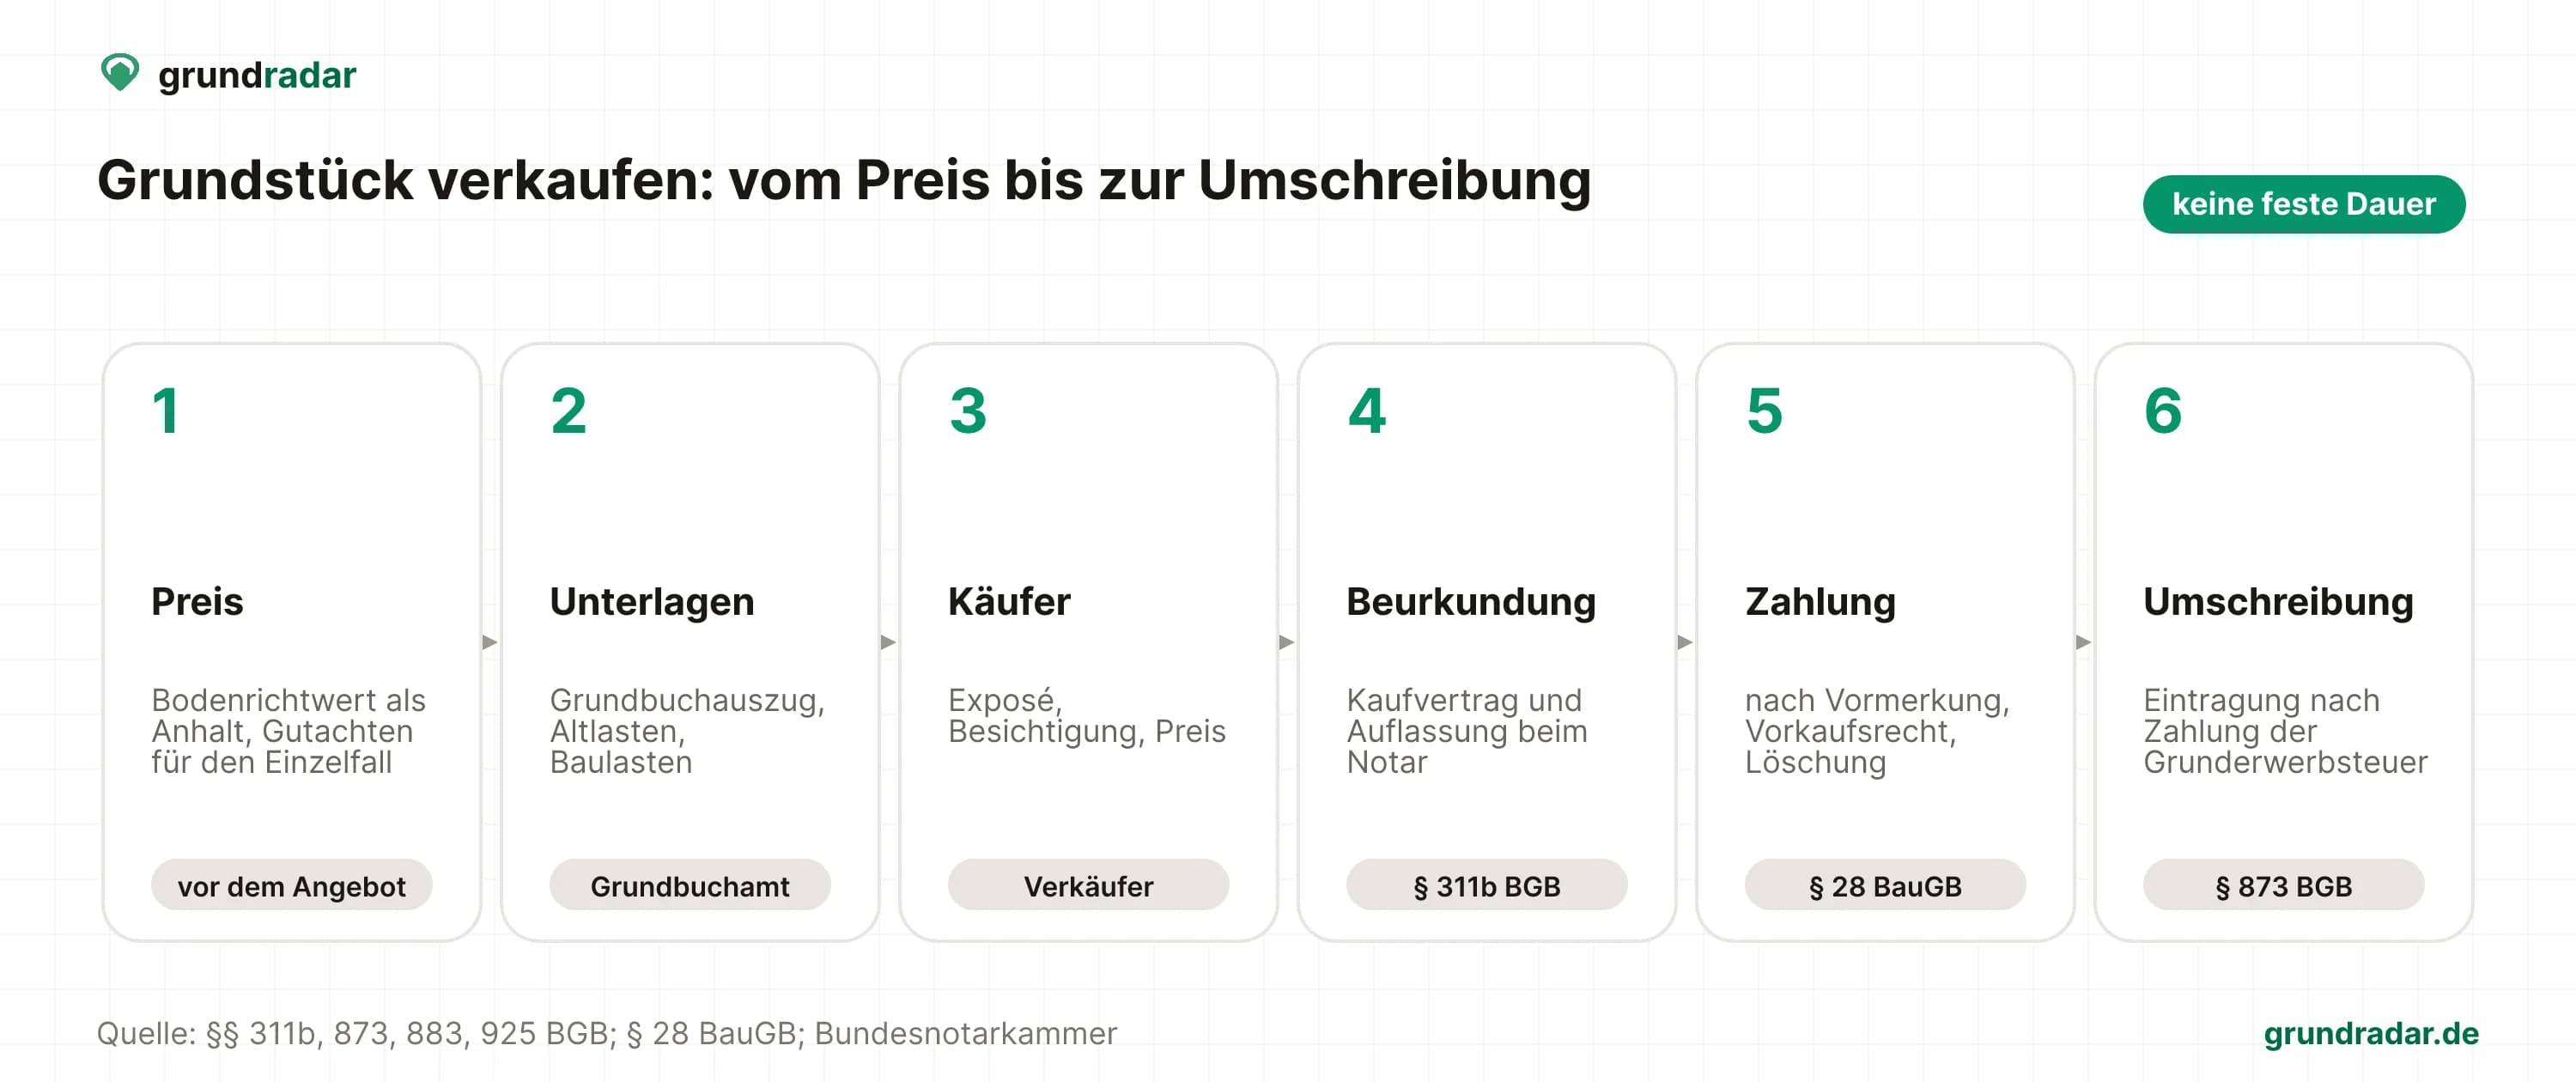
Ein Grundstücksverkauf führt in sechs Schritten vom Angebotspreis bis zur Eintragung des Käufers im Grundbuch, und bindend wird er erst mit dem Kaufvertrag beim Notar.
Ohne Notar geht es nicht, denn ein Vertrag, mit dem sich jemand verpflichtet, ein Grundstück zu verkaufen, muss notariell beurkundet werden (§ 311b Abs. 1 BGB). Eine Zusage per Handschlag bindet deshalb keine Seite. Gültig wird ein solcher formloser Vertrag nur, wenn Auflassung und Eintragung im Grundbuch trotzdem folgen, und darauf sollte sich niemand verlassen.
Welche Schritte der Verkäufer selbst erledigt und welche Notar, Gemeinde, Finanzamt und Grundbuchamt übernehmen, zeigt die Liste. Eine feste Gesamtdauer schreibt kein Gesetz vor. Sie hängt davon ab, wie schnell diese Stellen antworten und wie schnell der Käufer zahlt.
- Preis einordnen: Der Verkäufer verschafft sich einen Überblick über den Bodenrichtwert seiner Zone und lässt bei Bedarf ein Gutachten erstellen, damit er seinen Angebotspreis begründen kann, bevor ein Käufer verhandelt.
- Grundbuch und Unterlagen klären: Er holt einen aktuellen Grundbuchauszug, bespricht mit seiner Bank die Löschung eingetragener Grundschulden und besorgt die Auskünfte zu Altlasten und Baulasten, damit Käufer und Notar wissen, was verkauft wird.
- Käufer finden und Vertrag vorbereiten: Sind sich Verkäufer und Käufer über Preis und Übergabe einig, entwirft ein Notar, den sie gemeinsam auswählen, den Kaufvertrag.
- Kaufvertrag beurkunden: Im Notartermin erklären beide Seiten in der Regel auch die Auflassung, also die Einigung darüber, dass das Eigentum übergehen soll (§ 925 BGB). Danach beantragt der Notar die Auflassungsvormerkung, die den Anspruch des Käufers im Grundbuch sichert.
- Kaufpreis zahlen: Der Notar holt die Erklärung der Gemeinde zu ihrem Vorkaufsrecht und die Löschungsunterlagen der Bank ein. Liegen sie und die übrigen Voraussetzungen des Vertrags vor, teilt er dem Käufer mit, dass der Kaufpreis fällig ist, und übergeben wird das Grundstück zu dem Termin, den der Vertrag nennt.
- Grundbuch umschreiben: Das Finanzamt setzt die Grunderwerbsteuer fest und bestätigt nach der Zahlung in einer Unbedenklichkeitsbescheinigung, dass der Eintragung nichts entgegensteht. Mit ihr beantragt der Notar die Umschreibung, und mit der Eintragung im Grundbuch wird der Käufer Eigentümer (§ 873 BGB).