
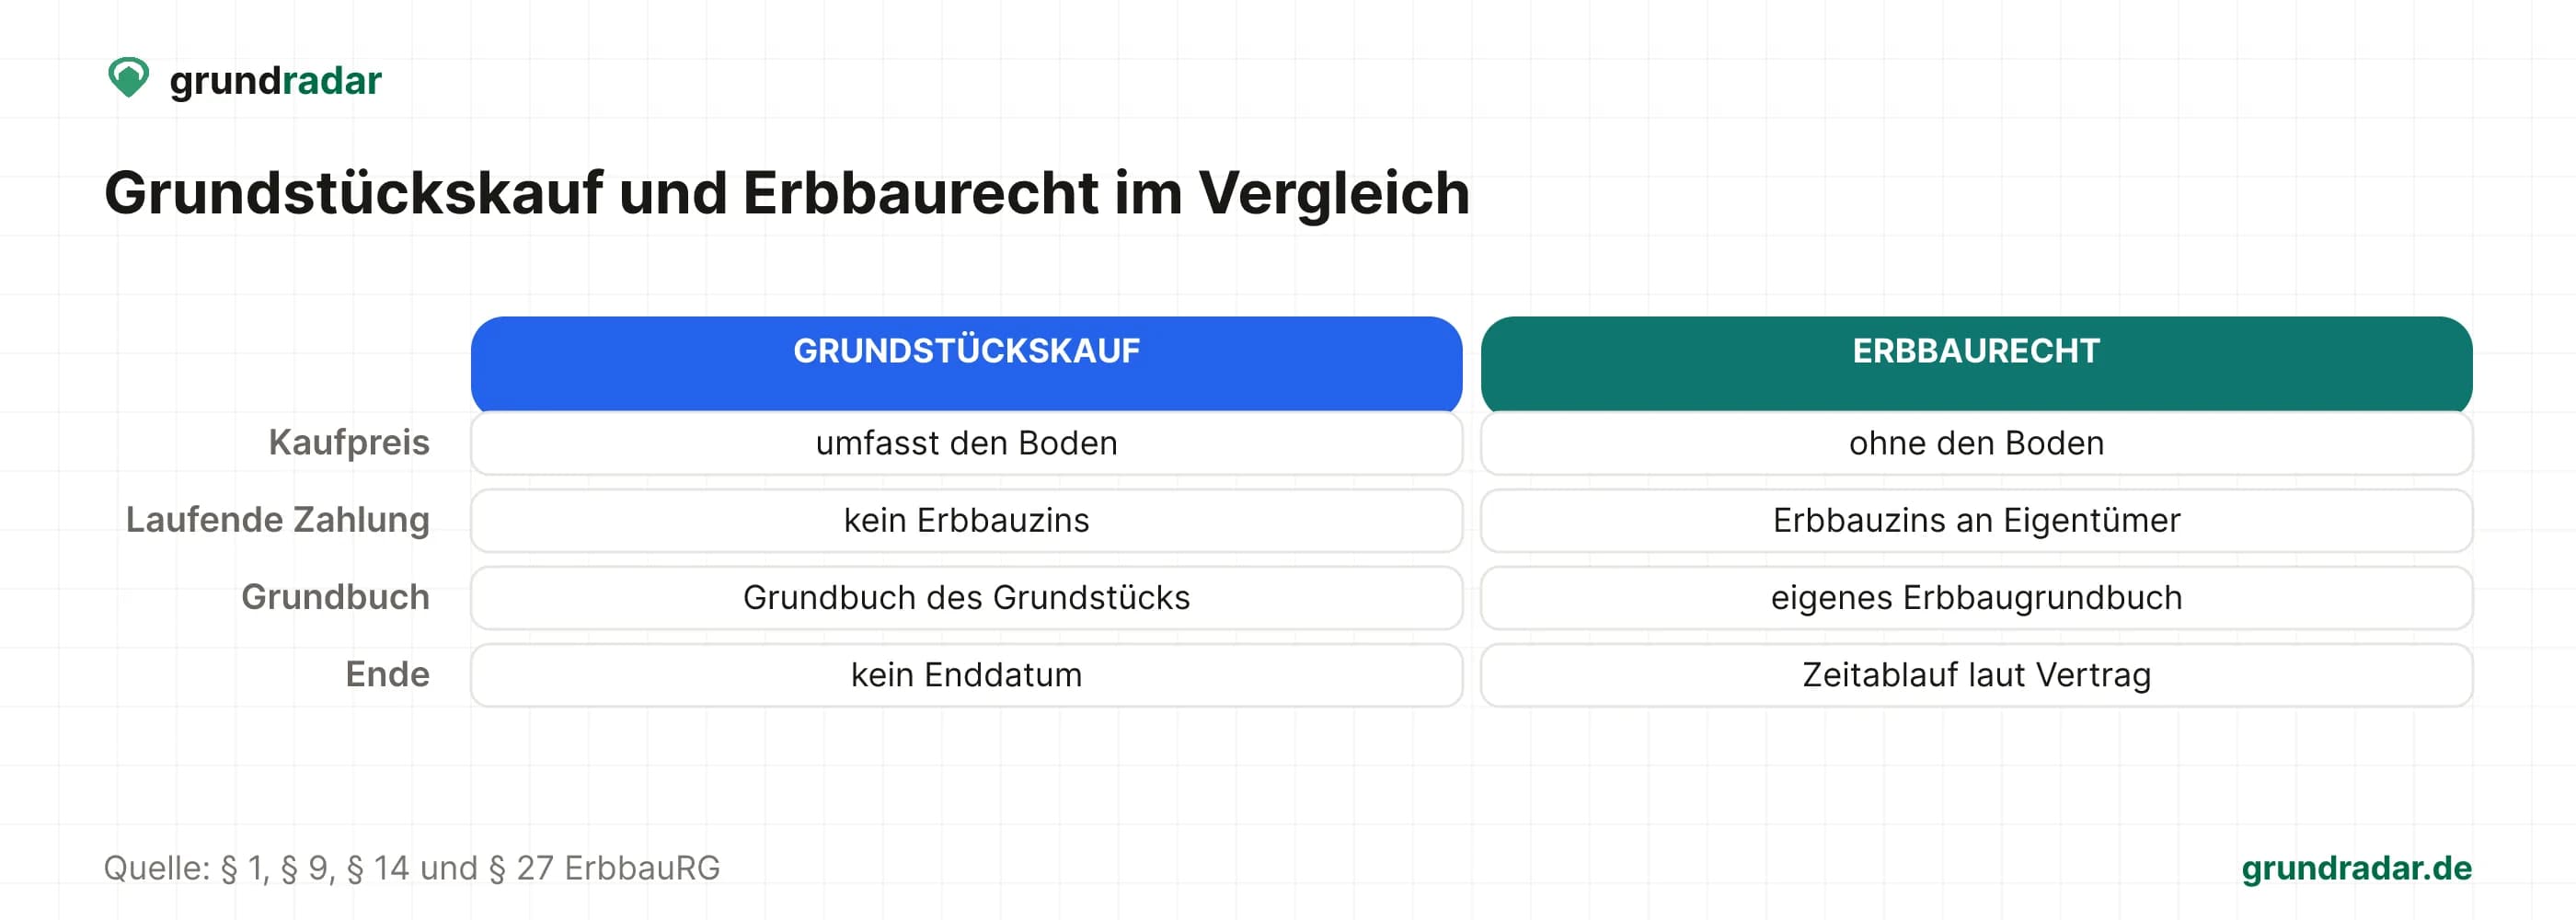
nach Vertrag, ohne gesetzliche Mindest- oder Höchstdauer
frühestens nach drei Jahren (§ 9a ErbbauRG)
eigenes Erbbaugrundbuch (§ 14 ErbbauRG)
auf Kaufpreis und übernommenen Erbbauzins
Was kaufen Sie bei einem Grundstück mit Erbbaurecht?
Was kaufen Sie bei einem Grundstück mit Erbbaurecht?
Wird im Exposé ein Haus im Erbbaurecht oder in Erbpacht angeboten, erwerben Sie das Erbbaurecht samt Haus, aber nicht den Boden darunter. Für den Boden zahlen Sie stattdessen laufend, als Erbbauzins an seinen Eigentümer, und nur für die Zeit, die im Vertrag steht. Ein Haus mit 1.500 Euro Erbbauzins im Jahr und noch 70 Jahren Laufzeit ist deshalb ein anderes Angebot als dasselbe Haus mit 4.000 Euro im Jahr und noch 25 Jahren, auch wenn beide zum selben Preis inseriert sind. Heißt es im Exposé nur „Grundstück mit Erbbaurecht“, prüfen Sie, ob das Erbbaurecht verkauft wird oder das belastete Grundstück, denn auch der Boden unter einem Erbbaurecht kann zum Verkauf stehen.
Verbindlich stehen diese Zahlen nicht im Exposé, sondern im Erbbaurechtsvertrag. Er regelt auch, ob der Eigentümer des Bodens einem Verkauf zustimmen muss, wann der Erbbauzins steigen darf und unter welchen Bedingungen das Recht vorzeitig an ihn zurückfällt. Wer das vor dem Notartermin liest, kann zwei Erbbaurechte miteinander vergleichen und ein Erbbaurecht mit einem Grundstückskauf.
Was ist ein Erbbaurecht?
Was ist ein Erbbaurecht?
Ein Erbbaurecht ist das Recht, auf oder unter der Oberfläche eines fremden Grundstücks ein Bauwerk zu haben, und dieses Recht kann verkauft und vererbt werden (§ 1 Abs. 1 Erbbaurechtsgesetz, kurz ErbbauRG).
Beteiligt sind zwei Seiten. Der Grundstückseigentümer bleibt Eigentümer des Bodens und heißt in Verträgen auch Erbbaurechtsgeber. Den Inhaber des Rechts nennt das Gesetz Erbbauberechtigten.
Im Alltag heißt das Erbbaurecht oft Erbpacht, das belastete Grundstück Erbpacht- oder Erbbaurechtsgrundstück und die laufende Zahlung Erbpachtzins. Gemeint ist jeweils dasselbe, im Gesetz stehen dafür die Begriffe Erbbaurecht, Erbbaugrundstück und Erbbauzins.
Für beide Seiten hat die Trennung von Boden und Haus einen Sinn. Der Eigentümer behält den Boden auf Dauer und bekommt regelmäßige Einnahmen. Der Erbbauberechtigte kann ein Haus bauen oder kaufen, ohne den Boden bezahlen und finanzieren zu müssen.
Das Recht ist dabei weit mehr als eine Nutzungserlaubnis. Es lässt sich verkaufen, vererben und mit einer Grundschuld belasten, also als Sicherheit für ein Bankdarlehen einsetzen. Der Vertrag kann Verkauf und Belastung allerdings an die Zustimmung des Grundstückseigentümers binden.
Was regelt ein Erbbaurechtsvertrag?
Was regelt ein Erbbaurechtsvertrag?
Ein Erbbaurechtsvertrag regelt neben Erbbauzins und Laufzeit vor allem, welche Pflichten der Erbbauberechtigte für das Haus übernimmt und in welchen Fällen das Recht an den Eigentümer zurückgeht.
Welche Vereinbarungen zum Inhalt des Erbbaurechts gehören können, zählt § 2 ErbbauRG auf. Sie gehören damit zum Recht selbst und nicht nur zu dem Vertrag, den zwei Personen einmal geschlossen haben. Wer ein bestehendes Erbbaurecht kauft, übernimmt deshalb Regeln, die andere ausgehandelt haben.
Besonders folgenreich ist die Zustimmungsklausel nach § 5 ErbbauRG. Mit ihr kann der Vertrag den Verkauf des Erbbaurechts an die Zustimmung des Grundstückseigentümers binden, ebenso seine Belastung, etwa mit einer Grundschuld für die Finanzierung. Für einen Käufer hängen Kauf und Finanzierung dann auch an einer Erklärung des Eigentümers. Der Eigentümer kann so über Jahrzehnte mitentscheiden, wer auf seinem Boden wohnt und wie hoch das Recht belastet wird.
| Vereinbarung | Was sie für den Erbbauberechtigten bedeutet |
|---|---|
| Errichtung und Instandhaltung (§ 2 Nr. 1) | Ob und wie gebaut wird und wie das Haus instand zu halten ist |
| Versicherung (§ 2 Nr. 2) | Pflicht, das Bauwerk zu versichern |
| Lasten und Abgaben (§ 2 Nr. 3) | Wer die öffentlichen und privaten Lasten und Abgaben trägt |
| Heimfall (§ 2 Nr. 4) | Pflicht, das Recht unter vereinbarten Voraussetzungen auf den Eigentümer zu übertragen |
| Vertragsstrafe (§ 2 Nr. 5) | Zahlung bei Verstößen gegen den Vertrag |
| Vorrecht auf Erneuerung (§ 2 Nr. 6) | Vorrang, wenn der Eigentümer nach dem Ablauf ein neues Erbbaurecht bestellt |
| Ankaufsrecht (§ 2 Nr. 7) | Anspruch, dem Eigentümer das Grundstück zu den vereinbarten Bedingungen abzukaufen |
| Zustimmung (§ 5) | Verkauf und Belastung nur mit Einverständnis des Eigentümers |
Wie hoch ist der Erbbauzins, und wie wird er berechnet?
Wie hoch ist der Erbbauzins, und wie wird er berechnet?
Wie hoch der Erbbauzins ist, steht im Erbbaurechtsvertrag, denn einen gesetzlich festgelegten oder bundesweit amtlichen Satz gibt es nicht.
Der Betrag wird ausgehandelt, wenn das Erbbaurecht bestellt wird, also wenn der Grundstückseigentümer den Vertrag mit dem ersten Erbbauberechtigten schließt. Wer später ein bestehendes Erbbaurecht kauft, findet ihn deshalb schon festgelegt vor. Rechtlich gelten für den Erbbauzins die Vorschriften des Bürgerlichen Gesetzbuchs über die Reallast (§ 9 Abs. 1 ErbbauRG), eine Belastung, aus der regelmäßig wiederkehrende Leistungen zu entrichten sind. Die Zahlungspflicht hängt damit am Erbbaurecht, und ein Käufer übernimmt sie mit dem Recht.
Ob und wie sich der Betrag später ändert, regelt eine Anpassungsklausel im Vertrag, auch Wertsicherungsklausel genannt. Dient das Haus Wohnzwecken, setzt § 9a ErbbauRG einer Erhöhung zwei Grenzen. Sie darf frühestens drei Jahre nach Vertragsschluss verlangt werden und danach jeweils frühestens drei Jahre nach der letzten Erhöhung. Außerdem darf sie nicht unbillig sein, also gemessen an allen Umständen des Einzelfalls nicht unangemessen hoch. Die Erhöhung darf regelmäßig nicht über die Änderung der allgemeinen wirtschaftlichen Verhältnisse seit Vertragsschluss hinausgehen. Gestiegene Grundstückswerte bleiben dabei grundsätzlich außer Betracht, Ausnahmen nennt § 9a Abs. 1 ErbbauRG. Wer auf fremdem Boden wohnt, kann dem Erbbauzins über Jahrzehnte nicht ausweichen, und genau davor schützen ihn diese Grenzen.
Ein Beispiel mit ausgedachten Zahlen zeigt, wie sich zwei Angebote vergleichen lassen. Ein Vertrag nennt 1.800 Euro Erbbauzins im Jahr, das sind 150 Euro im Monat. Das Grundstück ist 600 Quadratmeter groß und liegt in einer Zone mit einem Bodenrichtwert von 300 Euro je Quadratmeter. Der Bodenrichtwert ist der amtliche Durchschnittswert für unbebauten Boden in einer Zone zu einem Stichtag, und für diese Fläche ergibt er rechnerisch 180.000 Euro. Der Erbbauzins entspricht damit 1 Prozent dieses Bodenwerts im Jahr.
Über eine Restlaufzeit von 40 Jahren summiert sich schon der unveränderte Betrag auf 72.000 Euro, und jede Erhöhung kommt hinzu. Die Umrechnung ersetzt keine Bewertung, weil der Bodenrichtwert nicht den Wert des einzelnen Grundstücks angibt. Sie macht aber Erbbaurechte auf verschiedenen Grundstücken vergleichbar und zeigt, welcher Anteil des Bodenwerts jedes Jahr an den Eigentümer geht.
Welche laufenden Kosten hat ein Erbbaurecht neben dem Erbbauzins?
Welche laufenden Kosten hat ein Erbbaurecht neben dem Erbbauzins?
Neben dem Erbbauzins zahlt der Erbbauberechtigte die Grundsteuer, und was er darüber hinaus für Haus und Grundstück trägt, legt der Vertrag fest.
Die Grundsteuer schuldet, wem das Finanzamt das Grundstück bei der Feststellung des Grundsteuerwerts zurechnet (§ 10 Grundsteuergesetz). Beim Erbbaurecht ist das im Bundesmodell, also nach den Grundsteuerregeln des Bundes, der Erbbauberechtigte. § 261 Bewertungsgesetz ermittelt für Erbbaurecht und Grundstück einen gemeinsamen Wert und rechnet ihn in voller Höhe ihm zu. Er zahlt die Grundsteuer damit auch auf den Boden, der ihm nicht gehört.
Diese Zurechnung steht im Bundesmodell. Baden-Württemberg, Hamburg, Niedersachsen und weitere Länder haben eigene Grundsteuergesetze, dort ist das jeweilige Landesgesetz maßgeblich. Lassen Sie sich deshalb in jedem Land den letzten Grundsteuerbescheid des Verkäufers zeigen, bevor Sie die laufenden Kosten ausrechnen.
Welche weiteren Kosten beim Erbbauberechtigten landen, entscheiden die Vereinbarungen zu Instandhaltung, Versicherung sowie Lasten und Abgaben, die § 2 ErbbauRG zulässt. Übernimmt er sie nach dem Vertrag, gehören sie in seine Rechnung wie beim eigenen Grundstück.
Wie lange läuft ein Erbbaurecht?
Wie lange läuft ein Erbbaurecht?
Ein Erbbaurecht läuft so lange, wie der Vertrag es bestimmt, denn das Erbbaurechtsgesetz schreibt weder eine Mindest- noch eine Höchstlaufzeit vor.
Nach Angaben des Deutschen Erbbaurechtsverbands sind Vertragslaufzeiten von 60 bis 99 Jahren üblich. Das ist die Auskunft eines Verbands zur Marktpraxis und keine gesetzliche Vorgabe, ein Vertrag darf also auch kürzer oder länger laufen.
Für einen Käufer zählt ohnehin die Restlaufzeit, nicht die ursprüngliche Dauer. Ein 1965 für 99 Jahre bestelltes Erbbaurecht endet 2064. Wer es 2026 kauft, hat also noch 38 Jahre vor sich. Rechnen Sie die Restlaufzeit selbst aus dem Enddatum im Erbbaurechtsvertrag nach, statt sie aus dem Exposé zu übernehmen.
Die Restlaufzeit entscheidet auch mit darüber, was eine Bank finanziert. Für den Beleihungswert, also den Wert, den eine Bank einem Objekt als Sicherheit dauerhaft zutraut, muss sie die Restlaufzeit des Erbbaurechts berücksichtigen und Einschränkungen daraus mit angemessenen Wertabschlägen abbilden (§ 21 Beleihungswertermittlungsverordnung). Im Gutachten zum Beleihungswert muss außerdem stehen, ob sich das Erbbaurecht mit Blick auf Laufzeit und vereinbarte Entschädigung angemessen verwerten ließe, also im Ernstfall verkaufen.
Eine kurze Restlaufzeit kann eine Finanzierung deshalb erschweren. Wie Ihre Bank genau diesen Vertrag einschätzt, klären Sie vor dem Kauf.
Was passiert, wenn das Erbbaurecht ausläuft?
Was passiert, wenn das Erbbaurecht ausläuft?
Läuft die vereinbarte Zeit ab, erlischt das Erbbaurecht, und für das Haus, das auf dem Grundstück zurückbleibt, schuldet der Grundstückseigentümer grundsätzlich eine Entschädigung (§ 27 Abs. 1 ErbbauRG). Die Entschädigung gleicht aus, dass der Eigentümer nach dem Ende des Rechts ein Haus auf seinem Grundstück hat, das ein anderer gebaut oder bezahlt hat. Wie hoch sie ausfällt und wie sie gezahlt wird, darf der Vertrag regeln. Er kann sie sogar ganz ausschließen, es sei denn, das Erbbaurecht dient der Wohnversorgung von Menschen mit geringem Einkommen.
Der Eigentümer kann die Entschädigung abwenden, indem er das Erbbaurecht vor dem Ablauf für die voraussichtliche Standdauer des Hauses verlängert, also für die Zeit, die das Haus voraussichtlich noch steht. Lehnt der Erbbauberechtigte diese Verlängerung ab, erlischt sein Anspruch auf die Entschädigung (§ 27 Abs. 3 ErbbauRG).
Von selbst verlängert sich ein Erbbaurecht nicht. Hat der Vertrag ein Vorrecht auf Erneuerung vereinbart, kann der Erbbauberechtigte es ausüben, sobald der Eigentümer mit einem Dritten einen neuen Erbbaurechtsvertrag über dasselbe Grundstück schließt (§ 31 ErbbauRG). Das gilt nicht, wenn das neue Erbbaurecht einem anderen wirtschaftlichen Zweck dienen soll. Das Vorrecht verhindert also keine Entscheidung des Eigentümers, gibt dem bisherigen Erbbauberechtigten aber den Vorrang, wenn der Eigentümer neu vergibt. Drei Jahre nach dem Ende der Laufzeit erlischt es.
Was mit dem Haus rechtlich geschieht, wie eine Entschädigungsklausel zu lesen ist und wie eine einvernehmliche Aufhebung zustande kommt, führt die Frageseite Was geschieht mit Haus und Grundstück, wenn das Erbbaurecht endet? aus.
Was bedeutet Heimfall beim Erbbaurecht?
Was bedeutet Heimfall beim Erbbaurecht?
Heimfall bedeutet, dass der Erbbauberechtigte sein Erbbaurecht auf den Grundstückseigentümer übertragen muss, wenn bestimmte Voraussetzungen eintreten, die der Vertrag festlegt (§ 2 Nr. 4 ErbbauRG). Den Anspruch des Eigentümers darauf nennt man Heimfallanspruch. Für den Eigentümer ist der Heimfall das Druckmittel, mit dem er Pflichten aus dem Vertrag durchsetzen kann, etwa die Zahlung des Erbbauzinses.
Anders als beim Ablauf erlischt das Erbbaurecht dabei nicht. Es geht vor dem Enddatum auf den Eigentümer über, und der bisherige Erbbauberechtigte verliert es. Für einen Zahlungsrückstand setzt das Gesetz eine Untergrenze: Ein Heimfall wegen Zahlungsverzugs kann erst verlangt werden, wenn der Erbbauberechtigte mit mindestens zwei Jahresbeträgen des Erbbauzinses im Rückstand ist (§ 9 Abs. 4 ErbbauRG). Bei 1.800 Euro im Jahr sind das 3.600 Euro.
Grundsätzlich muss der Eigentümer für das Erbbaurecht eine angemessene Vergütung zahlen, wenn er den Heimfall verlangt (§ 32 Abs. 1 ErbbauRG). Der Vertrag kann ihre Höhe festlegen oder sie ganz ausschließen. Nur für Erbbaurechte, die der Wohnversorgung von Menschen mit geringem Einkommen dienen, schreibt das Gesetz eine Mindestvergütung vor. Welche Folgen ein Heimfall im Einzelnen hat, beschreibt die Frageseite zum Ende eines Erbbaurechts.
Wie wird ein Erbbaurecht im Grundbuch eingetragen?
Wie wird ein Erbbaurecht im Grundbuch eingetragen?
Ein Erbbaurecht steht an zwei Stellen im Grundbuch, nämlich als Belastung im Grundbuch des Grundstücks und in einem eigenen Grundbuchblatt, dem Erbbaugrundbuch.
Das Erbbaugrundbuch legt das Grundbuchamt von Amts wegen an, also ohne eigenen Antrag, sobald das Erbbaurecht eingetragen wird (§ 14 Abs. 1 ErbbauRG). Für das Erbbaurecht ist es das Grundbuch im Sinne des Bürgerlichen Gesetzbuchs (§ 14 Abs. 3 ErbbauRG). Wer Erbbauberechtigter ist und welche Rechte auf dem Erbbaurecht lasten, etwa die Grundschuld der finanzierenden Bank, steht deshalb im Erbbaugrundbuch. Ein neuer Erbbauberechtigter wird außerdem im Grundbuch des Grundstücks vermerkt.
Im Grundbuch des Grundstücks steht das Erbbaurecht immer an erster Rangstelle, und dieser Rang kann nachträglich nicht geändert werden (§ 10 Abs. 1 ErbbauRG). Der Rang entscheidet, welches von mehreren Rechten am selben Grundstück vorgeht. Dem Erbbaurecht geht damit kein anderes Recht am Boden vor, auch keine Grundschuld, die der Eigentümer für einen eigenen Kredit eintragen lässt. Ausnahmen vom ersten Rang dürfen nur die Landesregierungen per Rechtsverordnung zulassen.
Wie ein Grundbuchblatt aufgebaut ist und in welcher Abteilung Lasten und Grundschulden stehen, erklärt Grundbuchauszug lesen. Für ein Erbbaurecht lesen Sie beide Blätter: das Grundbuch des Grundstücks für den Rang und den Eigentümer des Bodens, das Erbbaugrundbuch für den Erbbauberechtigten und seine Belastungen.
Wie viel Grunderwerbsteuer fällt beim Kauf eines Erbbaurechts an?
Wie viel Grunderwerbsteuer fällt beim Kauf eines Erbbaurechts an?
Beim Kauf eines Erbbaurechts fällt Grunderwerbsteuer zum selben Satz an wie beim Kauf eines Grundstücks, berechnet auf den Kaufpreis und auf die Erbbauzinspflicht, die der Käufer übernimmt. Der Grund für den gleichen Satz ist, dass das Grunderwerbsteuergesetz (GrEStG) Erbbaurechte den Grundstücken gleichstellt (§ 2 Abs. 2 Nr. 1 GrEStG). Das gilt auch, wenn ein Erbbaurecht neu bestellt wird.
Berechnet wird die Steuer nach dem Wert der Gegenleistung, also nach dem, was der Käufer für den Erwerb aufwendet (§ 8 Abs. 1 GrEStG). Lasten, die dauerhaft auf einem Grundstück ruhen, zählen normalerweise nicht dazu. Den Erbbauzins nimmt § 9 Abs. 2 Nr. 2 GrEStG davon aber ausdrücklich aus, er gilt nicht als dauernde Last. Übernimmt der Käufer die Pflicht, den Erbbauzins weiterzuzahlen, gehört sie deshalb zur Gegenleistung.
Die Steuer erfasst damit zwei Zahlungen: den Preis an den Verkäufer und den Erbbauzins, den der Käufer dem Grundstückseigentümer künftig schuldet. Die übernommene Erbbauzinspflicht zählt dabei mit ihrem Kapitalwert und nicht mit der Summe aller künftigen Zahlungen. Dafür wird der Erbbauzins eines Jahres grundsätzlich mit dem Faktor multipliziert, den Anlage 9a zum Bewertungsgesetz für die Restlaufzeit nennt (§ 13 Abs. 1 BewG). Der Bundesfinanzhof zählt in seinem Urteil vom 22.10.2025 (II R 5/22) neben dem Kaufpreis die auf die Laufzeit des Erbbaurechts kapitalisierte Erbbauzinspflicht zur Gegenleistung.
Einen Ersatzwert, den Grundbesitzwert nach dem Bewertungsgesetz, setzt das Finanzamt dagegen insbesondere dann an, wenn eine Gegenleistung fehlt oder nicht zu ermitteln ist (§ 8 Abs. 2 GrEStG). Dasselbe gilt bei Einbringungen in eine Gesellschaft und weiteren gesellschaftsrechtlichen Erwerbsvorgängen, die das Gesetz dort nennt. Für den gewöhnlichen Kauf gegen einen Preis bleibt es bei der Gegenleistung.
Der Grunderwerbsteuer-Rechner rechnet den Kaufpreis mit dem Satz des Bundeslands, in dem das Grundstück liegt. Den Kapitalwert der Erbbauzinspflicht setzt er nicht an, weil er weder den Erbbauzins noch die Restlaufzeit abfragt. Sein Ergebnis ist beim Erbbaurecht deshalb eine Untergrenze, den vollständigen Betrag nennt das Finanzamt im Steuerbescheid.
Welche Vor- und Nachteile hat ein Erbbaurecht gegenüber dem Grundstückskauf?
Welche Vor- und Nachteile hat ein Erbbaurecht gegenüber dem Grundstückskauf?
Ein Erbbaurecht erspart den Kauf des Bodens, kostet dafür aber über die ganze Laufzeit Erbbauzins und endet zu einem vereinbarten Datum, während ein gekauftes Grundstück ohne Erbbauzins und ohne Enddatum im Eigentum bleibt.
Für das Erbbaurecht spricht außerdem die starke Stellung des Erbbauberechtigten. Er kann sein Recht verkaufen, vererben und beleihen, sein Rang im Grundbuch geht jeder Grundschuld des Eigentümers vor, und bei einem Wohnhaus darf der Erbbauzins nur in Grenzen steigen.
Dagegen spricht die laufende Belastung, die nicht beim Erbbauzins endet. Im Bundesmodell kommt die Grundsteuer auch auf den Boden hinzu, außerdem tragen Erbbauberechtigte die Kosten, die ihnen der Vertrag zuweist. Hinzu kommen drei Bindungen, die es beim Grundstückskauf nicht gibt:
- Zustimmung: Verlangt der Vertrag sie, hängen Verkauf und Beleihung auch an einer Erklärung des Eigentümers.
- Restlaufzeit: Je kürzer sie ist, desto eher kann sie eine Finanzierung erschweren.
- Ende: Das Haus bleibt auf dem Grundstück, gegen eine Entschädigung, deren Höhe der Vertrag bestimmt.
Was sollten Sie vor dem Kauf eines Erbbaurechts prüfen?
Was sollten Sie vor dem Kauf eines Erbbaurechts prüfen?
Prüfen Sie vor dem Kauf den Erbbaurechtsvertrag und das Erbbaugrundbuch gemeinsam, denn erst beide zusammen zeigen, welche Laufzeit, welcher Erbbauzins, welche Zustimmungsklauseln und welche Heimfallgründe für dieses Recht gelten. Ein Kaufvertrag über das Erbbaurecht kann für sich einwandfrei sein und trotzdem an einer dieser Klauseln scheitern, etwa weil die Zustimmung des Eigentümers fehlt.
Klären Sie außerdem vor dem Notartermin, ob der Grundstückseigentümer dem Verkauf zustimmen muss und ob seine Zustimmung vorliegt. Welche Klauseln dabei zählen und welche Fragen Sie der Bank stellen sollten, führt die Frageseite Welche Klauseln zählen beim Erbbaurecht vor dem Kauf? aus.
Häufig gestellte Fragen
Kann der Grundstückseigentümer den Verkauf eines Erbbaurechts verhindern?
Nur wenn der Vertrag den Verkauf an seine Zustimmung bindet. Dann ist ein Verkauf unwirksam, solange diese Zustimmung fehlt (§ 6 Abs. 1 ErbbauRG). Verweigert der Eigentümer sie ohne ausreichenden Grund, kann das Amtsgericht sie auf Antrag des Erbbauberechtigten ersetzen (§ 7 Abs. 3 ErbbauRG).
Bleibt das Erbbaurecht bestehen, wenn das Grundstück zwangsversteigert wird?
Ja. Das Erbbaurecht bleibt auch dann bestehen, wenn es bei der Feststellung des geringsten Gebots nicht berücksichtigt ist (§ 25 ErbbauRG). Das geringste Gebot ist der Mindestbetrag, unter dem im Versteigerungstermin kein Zuschlag erteilt wird. Wer das Grundstück ersteigert, wird Eigentümer des Bodens, das Erbbaurecht darauf bleibt beim Erbbauberechtigten.
Gilt beim Erbbaurecht immer die Zwei-Drittel-Regel?
Nein. Eine Untergrenze von zwei Dritteln schreibt das Erbbaurechtsgesetz nur für Erbbaurechte vor, die zur Befriedigung des Wohnbedürfnisses minderbemittelter Bevölkerungskreise bestellt wurden, also für die Wohnversorgung von Menschen mit geringem Einkommen. Bei Zeitablauf sind es dann mindestens zwei Drittel des Werts des Bauwerks (§ 27 Abs. 2 ErbbauRG), beim Heimfall mindestens zwei Drittel des Werts des Erbbaurechts (§ 32 Abs. 2 ErbbauRG). Für alle anderen Erbbaurechte gilt die Regelung im Vertrag.
Darf der Erbbauzins bei einem Gewerbebau unbegrenzt steigen?
Die Grenzen des § 9a ErbbauRG, also frühestens drei Jahre Abstand und keine unbillige Erhöhung, gelten nur, wenn das Bauwerk Wohnzwecken dient. Bei einem Laden, einer Halle oder einem Bürogebäude richtet sich eine Erhöhung nach der Anpassungsklausel im Vertrag. Umso genauer lohnt es sich dort, diese Klausel vor dem Kauf zu lesen.
Kann der Erbbauzins steigen, wenn der Vertrag keine Anpassungsklausel enthält?
Grundsätzlich nicht. § 9a ErbbauRG setzt eine Vereinbarung voraus, nach der eine Änderung des Erbbauzinses verlangt werden kann, und begrenzt sie bei Wohnhäusern nur. Einen eigenen Anspruch auf Erhöhung gibt die Vorschrift dem Eigentümer nicht. Fehlt die Klausel, bleibt es deshalb beim vereinbarten Betrag.
Ist die Entschädigung bei Ablauf dasselbe wie die Vergütung beim Heimfall?
Nein. Bei Zeitablauf schuldet der Grundstückseigentümer eine Entschädigung für das Bauwerk (§ 27 Abs. 1 ErbbauRG), beim Heimfall eine angemessene Vergütung für das Erbbaurecht (§ 32 Abs. 1 ErbbauRG). Gegenstand der Vergütung ist beim Heimfall also das Recht selbst, das vor seinem Enddatum übergeht, und nicht nur das Haus. Lesen Sie im Vertrag beide Klauseln getrennt, denn sie können unterschiedliche Beträge vorsehen.
Wie wird der Wert eines Erbbaurechts ermittelt?
Die Immobilienwertermittlungsverordnung (ImmoWertV) sieht dafür das Vergleichswertverfahren vor, also den Vergleich mit Kaufpreisen ähnlicher Erbbaurechte (§ 49 ImmoWertV). Es kann auf den finanzmathematischen Wert des Erbbaurechts gestützt werden (§ 50 ImmoWertV). Für das belastete Grundstück, das Erbbaugrundstück, gelten eigene Vorschriften (§ 51 und § 52 ImmoWertV). Ein Gutachten für ein Erbbaurecht folgt damit anderen Regeln als eines für ein Grundstück mit Haus.
Kann der Erbbauberechtigte das Grundstück später kaufen?
Einen Anspruch darauf hat er nur, wenn der Vertrag ein Ankaufsrecht vereinbart, also eine Pflicht des Eigentümers, ihm das Grundstück zu verkaufen (§ 2 Nr. 7 ErbbauRG). Fehlt eine solche Klausel, kommt ein Kauf des Bodens nur zustande, wenn der Eigentümer freiwillig verkauft.
Kann ein Erbbaurecht vorzeitig aufgehoben werden?
Nur mit Zustimmung des Grundstückseigentümers (§ 26 ErbbauRG). Er erklärt sie gegenüber dem Grundbuchamt oder dem Erbbauberechtigten, und die Erklärung ist unwiderruflich, er kann sie also später nicht zurücknehmen. Ein vereinbarter Heimfall beendet das Erbbaurecht dagegen nicht, sondern verpflichtet den Erbbauberechtigten, es auf den Grundstückseigentümer zu übertragen.
Fazit
Ein Erbbaurecht ist ein Recht an einem Haus, das sich verkaufen, vererben und beleihen lässt, aber es ist befristet und kostet jedes Jahr Erbbauzins. Ob es günstiger ist als ein Grundstückskauf, zeigt deshalb nicht der Preis im Exposé, sondern eine Summe aus dem Vertrag: der Kaufpreis plus der Erbbauzins bis zum Ende der Restlaufzeit, einschließlich der Erhöhungen, die der Vertrag zulässt.
Stellen Sie diese Summe dem Preis für Haus und Grundstück gegenüber. Rechnen Sie dabei ein, dass Ihnen nach einem Kauf der Boden bleibt, während am Ende eines Erbbaurechts nur die Entschädigung für das Haus steht, die der Vertrag vorsieht.