Bodenrichtwert-Einordnung
Sie sehen, ob der aufgerufene Kaufpreis zur amtlichen Bodenrichtwertzone passt, wie sich der Wert seit 2010 entwickelt hat und welche laufende Grundsteuer die Gemeinde verlangt.
3 Schichten für ein Grundstück.

Bodenrichtwert und Bodenwert
Der Bodenrichtwert in €/m² mit Stichtag und Nutzungsart (§ 196 BauGB). Führt das Liegenschaftskataster das Flurstück als Wohnbaufläche, berechnet der Abschnitt daraus einen orientierenden Bodenwert.
Den Bodenrichtwert ermittelt der Gutachterausschuss aus tatsächlich gezahlten Kaufpreisen, und er gilt für eine ganze Zone mit ähnlichen Grundstücken. Der Bericht liest den Wert der Zone, in der das Flurstück liegt, aus dem Bodenrichtwertportal des Landes. Diesen Wert multipliziert er mit der amtlichen Fläche aus dem Kataster. Einen Betrag nennt er nur, wenn Bodenrichtwert für Wohnbauland, Fläche und Stichtag vorliegen.
Der Bodenwert zeigt, welcher Teil eines Kaufpreises rechnerisch auf Grund und Boden entfällt; Gebäude sind darin nicht enthalten. Weicht das Flurstück vom typischen Grundstück der Zone ab, etwa weil es deutlich größer oder ungünstig geschnitten ist, sind Zu- oder Abschläge möglich (§ 26 ImmoWertV). Der Bericht setzt keine an.
Lassen Sie sich bei einem bebauten Grundstück vom Verkäufer aufschlüsseln, welcher Teil des Preises auf Grund und Boden entfällt, und vergleichen Sie ihn mit dem Bodenwert. Ob Zu- oder Abschläge angebracht sind, beurteilt ein Sachverständiger für Grundstücksbewertung. Nennt der Bericht keinen Bodenwert, sehen Sie den Bodenrichtwert der Zone im Bodenrichtwertportal des Landes nach oder fragen Sie den Gutachterausschuss.
Der Bodenwert beträgt rechnerisch 234.000 € nach dem Bodenrichtwert für Wohnbauland zum 01.01.2026; Gebäude und Besonderheiten des Flurstücks sind nicht berücksichtigt.
Bodenrichtwert-Trend
Wie sich der Mittelwert der Bodenrichtwerte in der Gemeinde über die verfügbaren Jahre entwickelt hat.
Für jeden Stichtag fasst der Bericht alle Zonen der Gemeinde mit einem Bodenrichtwert für Wohnbauland zu einem Mittelwert zusammen und zeichnet daraus eine Kurve. Wie weit sie zurückreicht, hängt vom Land ab. Für Nordrhein-Westfalen liegen Werte für jedes Jahr seit 2011 vor, für Hessen nur die Stichtage 2020, 2022 und 2024.
Die Kurve zeigt, ob die Werte in der Gemeinde gestiegen, gleich geblieben oder gefallen sind. Für die Preisverhandlung ist das ein Argument, aber kein Kaufpreis, denn der Mittelwert fasst teure und günstige Zonen zusammen. Seit der Grundsteuerreform können außerdem ein geändertes Bewertungsmodell oder ein neuer Stichtag den Verlauf mitprägen.
Begründet der Verkäufer seinen Preis mit steigenden Werten, fragen Sie beim Gutachterausschuss nach aktuellen Vergleichskaufpreisen aus der Gegend. Erst diese Preise zeigen, was für ähnliche Grundstücke zuletzt tatsächlich gezahlt wurde.
Der Bodenrichtwert für Wohnbauland der Zone beträgt 360,00 €/m² zum 01.01.2026; Ihr Grundstück ist damit nicht bewertet.
Grundsteuer-Hebesatz
Der aktuelle Hebesatz der Grundsteuer B und sein Verlauf 2019 bis 2025.
Den Hebesatz legt jede Gemeinde selbst fest, und der Bericht übernimmt ihn aus der Statistik der Statistischen Ämter des Bundes und der Länder. Er zeigt den Hebesatz der Grundsteuer B und, wo die Gemeinde sie erhebt, den der Grundsteuer C für baureife, aber unbebaute Grundstücke. Seit 2025 dürfen Gemeinden in mehreren Ländern für Wohn- und Nichtwohngrundstücke verschiedene Sätze festlegen.
Die Grundsteuer fällt jedes Jahr an, solange Ihnen das Grundstück gehört. Die Jahressteuer ist der Messbetrag aus dem Bescheid des Finanzamts mal Hebesatz durch 100. Bei einem Messbetrag von 100 € und einem Hebesatz von 500 % sind das 500 € im Jahr. Weil seit 2025 neu berechnete Messbeträge gelten, lassen sich die Sätze vor und nach der Reform nur bedingt vergleichen.
Lassen Sie sich vom Verkäufer den Grundsteuermessbescheid und den letzten Grundsteuerbescheid zeigen und rechnen Sie mit dem Messbetrag Ihre jährliche Belastung aus. Bei einem unbebauten Grundstück fragen Sie die Gemeinde, ob es für die Grundsteuer C als baureif erfasst ist.
Für Wohngrundstücke gilt 2025 ein Grundsteuer-B-Hebesatz von 765 %; die Jahressteuer ist der Messbetrag aus dem neuen Grundsteuermessbescheid mal 7,65.
Welche Datenquellen wir für die Grundstücksprüfung nutzen.
Jede Datenquelle im Prüfbereich hat einen Status: verfügbar, in Vorbereitung oder nur als Hinweis. Der Grundreport kennzeichnet diesen Status und nennt Quelle, Stichtag oder Datenstand für die Kaufprüfung.
Den zonalen Bodenrichtwert in €/m² mit Stichtag, Nutzungsart und Verlauf seit 2010 für 14 von 16 Bundesländern. Bayern ist nicht abgedeckt; Baden-Württemberg derzeit nur als aktuelle Anzeige ohne flächige Historie vor 2019.
Sie erkennen, ob der Kaufpreis zur Zone passt. Das ist die Grundlage jeder Preisverhandlung.
Den Hebesatz der Grundsteuer B der Gemeinde und seinen Verlauf 2019 bis 2025, bundesweit auf Gemeindeebene.
Der Hebesatz bestimmt die laufende Steuerlast nach dem Kauf; zwischen Gemeinden liegen Hunderte Prozentpunkte.
Prüffragen aus diesem Abschnitt.
Passt der aufgerufene Kaufpreis zum amtlichen Bodenrichtwert der Zone?
Ist der Wert seit 2010 gestiegen oder gefallen, und wie verhandeln Sie damit?
Wie hoch ist der Hebesatz der Grundsteuer B in dieser Gemeinde?
So steht es im Bericht.
- Bodenwert (berechnet)5.1 Bodenrichtwert und Bodenwert
- 234.000 €
- Bodenrichtwert für Wohnbauland5.2 Bodenrichtwert-Trend
- 360,00 €/m²
- Grundsteuer-B-Hebesatz5.3 Grundsteuer-Hebesatz
- 765 %
Sie haben ein Flurstück? Lassen Sie es prüfen.
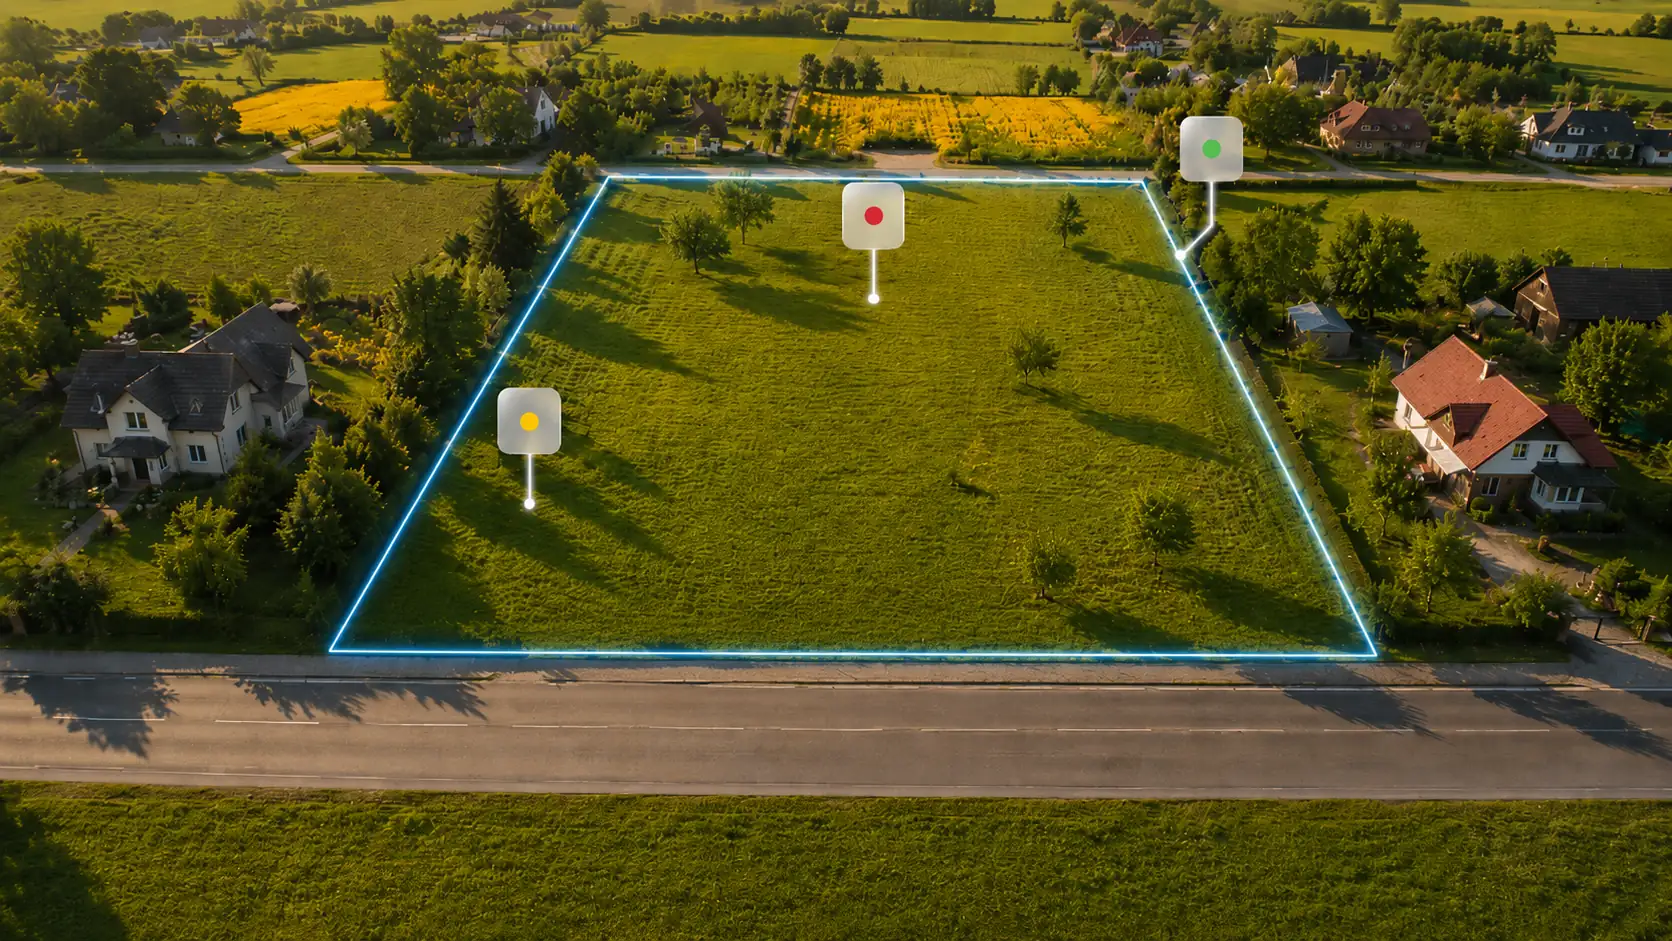
Der Grundreport ordnet Baurecht, Bodenrichtwert, Hochwasser, Altlasten und Lärm für Ihr Grundstück ein. Sie zahlen einmal, ohne Konto und ohne Abo, und lesen den Bericht rund 15 Minuten später.Sie zahlen einmal und lesen den Bericht rund 15 Minuten später.