Zum Hauptinhalt springen
grundradar

Bodenrichtwert anfechten: wann es sich lohnt und wie es geht

Den Bodenrichtwert selbst können Sie nicht anfechten, weil der Gutachterausschuss ihn nur ermittelt und veröffentlicht. Angreifbar ist der Bescheid, der den Wert Ihres Grundstücks feststellt: bei der Grundsteuer der Grundsteuerwertbescheid des Finanzamts, bei Erbschaft und Schenkung der Bescheid über den Grundbesitzwert. Der Einspruch muss nach § 355 der Abgabenordnung innerhalb eines Monats nach Bekanntgabe beim Finanzamt eingehen, ein Gutachten können Sie später nachreichen. Welche Behörde zuständig ist und wann die Frist endet, steht in der Rechtsbehelfsbelehrung am Ende dieses Bescheids.

Richtwert selbst

Nicht anfechtbar

Angreifbar

Wertbescheid

Frist

1 Monat

Schwelle Grundsteuer

ab 40 %

Bodenrichtwert10 Min. LesezeitAktualisiert: 17.09.2026Autor: Lukas Brunner
Das Wichtigste im Überblick
Der Bodenrichtwert selbst ist keine Entscheidung über Ihr Grundstück und nicht direkt anfechtbar.
Angreifbar ist der Bescheid, der den Wert feststellt: der Grundsteuerwertbescheid oder der Bescheid über den Grundbesitzwert.
Der Einspruch muss innerhalb eines Monats nach Bekanntgabe beim Finanzamt eingehen (§ 355 AO).
Bei der Grundsteuer im Bundesmodell zählt ein niedrigerer Wert erst, wenn der festgestellte Wert ihn um mindestens 40 % übersteigt, in Baden-Württemberg ab mehr als 30 % Abweichung.
Einen rechtswidrigen Hebesatz greifen Sie über den Grundsteuerbescheid der Gemeinde an.
Was können Sie wirklich anfechten?

Die Grundstücksfläche im Grundsteuerwertbescheid ist 120 Quadratmeter größer als im Grundbuch? Das Finanzamt hat für das ganze Grundstück den Bodenrichtwert für Bauland angesetzt, obwohl die hintere Hälfte Wald ist? Oder ein Gutachten zur Erbschaft kommt auf einen deutlich niedrigeren Wert als das Finanzamt? In allen drei Fällen führt der Weg nicht über den Bodenrichtwert selbst, sondern über den Bescheid, der ihn verwendet, und über eine Frist von einem Monat.

Der Bodenrichtwert ist der durchschnittliche Preis pro Quadratmeter Boden, den der Gutachterausschuss für ein Gebiet aus tatsächlichen Verkäufen ableitet. Das Finanzamt übernimmt diesen Wert in seine Bewertung. Angreifbar wird er deshalb erst in dem Bescheid, mit dem das Finanzamt ein Grundstück bewertet.

Rechts- und Datenbasis: § 196 BauGB, § 355 AO, § 351 AO, § 198 BewG, § 220 BewG

Frist nicht verstreichen lassenPrüfen Sie Lage, Richtwert und vorliegende Risikohinweise kostenlos.
Wie ficht man einen Bodenrichtwert an?

Sie legen Einspruch gegen den Bescheid ein, der den Wert Ihres Grundstücks feststellt, und zwar innerhalb eines Monats nach seiner Bekanntgabe. Bei der Grundsteuer ist das der Grundsteuerwertbescheid des Finanzamts, bei Erbschaft und Schenkung der Bescheid über den Grundbesitzwert. Im Einspruch benennen Sie, welche Angabe nicht stimmt: die Richtwertzone, die Nutzungsart, die Fläche oder den Wert insgesamt.

Ein Gutachten ist dabei ein Beweismittel und keine Voraussetzung. Es kann folgen, wenn der Einspruch rechtzeitig eingegangen ist.

Kann man den Bodenrichtwert selbst anfechten?

Nein, gegen den Bodenrichtwert selbst gibt es keinen Einspruch und keine Klage, weil er keine Entscheidung über ein bestimmtes Grundstück ist. Der Bodenrichtwert ist ein durchschnittlicher Lagewert: Der Gutachterausschuss wertet die Kaufpreise eines Gebiets aus und veröffentlicht das Ergebnis, und jeder kann bei seiner Geschäftsstelle Auskunft darüber verlangen (§ 196 BauGB). Wie der Wert entsteht, erklärt der Ratgeber Bodenrichtwert ermitteln.

Rechtliche Wirkung bekommt der Wert erst, wenn das Finanzamt ihn in einen Bescheid übernimmt, und dieser Bescheid ist anfechtbar. Der richtige Adressat Ihres Einspruchs ist deshalb das Finanzamt, nicht der Gutachterausschuss.

Halten Sie die Richtwertzone selbst für falsch abgegrenzt oder ihre Nutzungsart für unzutreffend, können Sie die Geschäftsstelle des Gutachterausschusses um Prüfung bitten. Diese Anfrage ist formlos und ersetzt den Einspruch nicht, denn die Frist beim Finanzamt läuft weiter, während der Ausschuss prüft.

Gegen welchen Bescheid lege ich Einspruch ein?

Einspruch legen Sie gegen den Bescheid ein, in dem das Finanzamt den Wert feststellt, nicht gegen den späteren Steuerbescheid. Das Gesetz nennt den feststellenden Bescheid Grundlagenbescheid und den darauf aufbauenden Bescheid Folgebescheid. Eine Entscheidung im Grundlagenbescheid lässt sich nur angreifen, indem dieser Bescheid selbst angefochten wird (§ 351 Abs. 2 AO).

Bei der Grundsteuer kommen drei Schreiben in einer festen Reihenfolge. Die Gemeinde ist an die Feststellungen des Finanzamts gebunden, deshalb kann ein Rechtsbehelf gegen ihren Grundsteuerbescheid einen falschen Grundsteuerwert nicht mehr korrigieren. Je nach Land sind gegen diesen Bescheid Widerspruch oder Klage vorgesehen, und maßgeblich ist die Rechtsbehelfsbelehrung im Bescheid. Den Hebesatz Ihrer Gemeinde zeigt die Grundsteuer-Hebesatz-Übersicht, seine Wirkung auf die Zahlung der Grundsteuer-Hebesatz-Rechner.

Bei Erbschaft und Schenkung gilt dieselbe Logik mit einem anderen Schreiben. Das Finanzamt stellt den Grundbesitzwert in einem eigenen Feststellungsbescheid fest (§ 151 Abs. 1 Nr. 1 BewG). Ein zu hoher Wert wird mit einem Einspruch gegen diesen Bescheid angegriffen. Ein Einspruch gegen den späteren Erbschaft- oder Schenkungsteuerbescheid ändert den Wert nicht.

Die drei Schreiben zur Grundsteuer
SchreibenAbsenderWas darin stehtWofür der Rechtsbehelf taugt
GrundsteuerwertbescheidFinanzamtGrundsteuerwert und die Angaben, aus denen er berechnet ist, etwa Fläche und Bodenrichtwertfalsche Angaben und zu hoher Wert
GrundsteuermessbescheidFinanzamtGrundsteuermessbetrag, der aus dem Grundsteuerwert folgtFehler im Messbetrag selbst
GrundsteuerbescheidGemeindeHebesatz und Jahresbetrag der Grundsteuerrechtswidriger Hebesatz, nicht der Wert
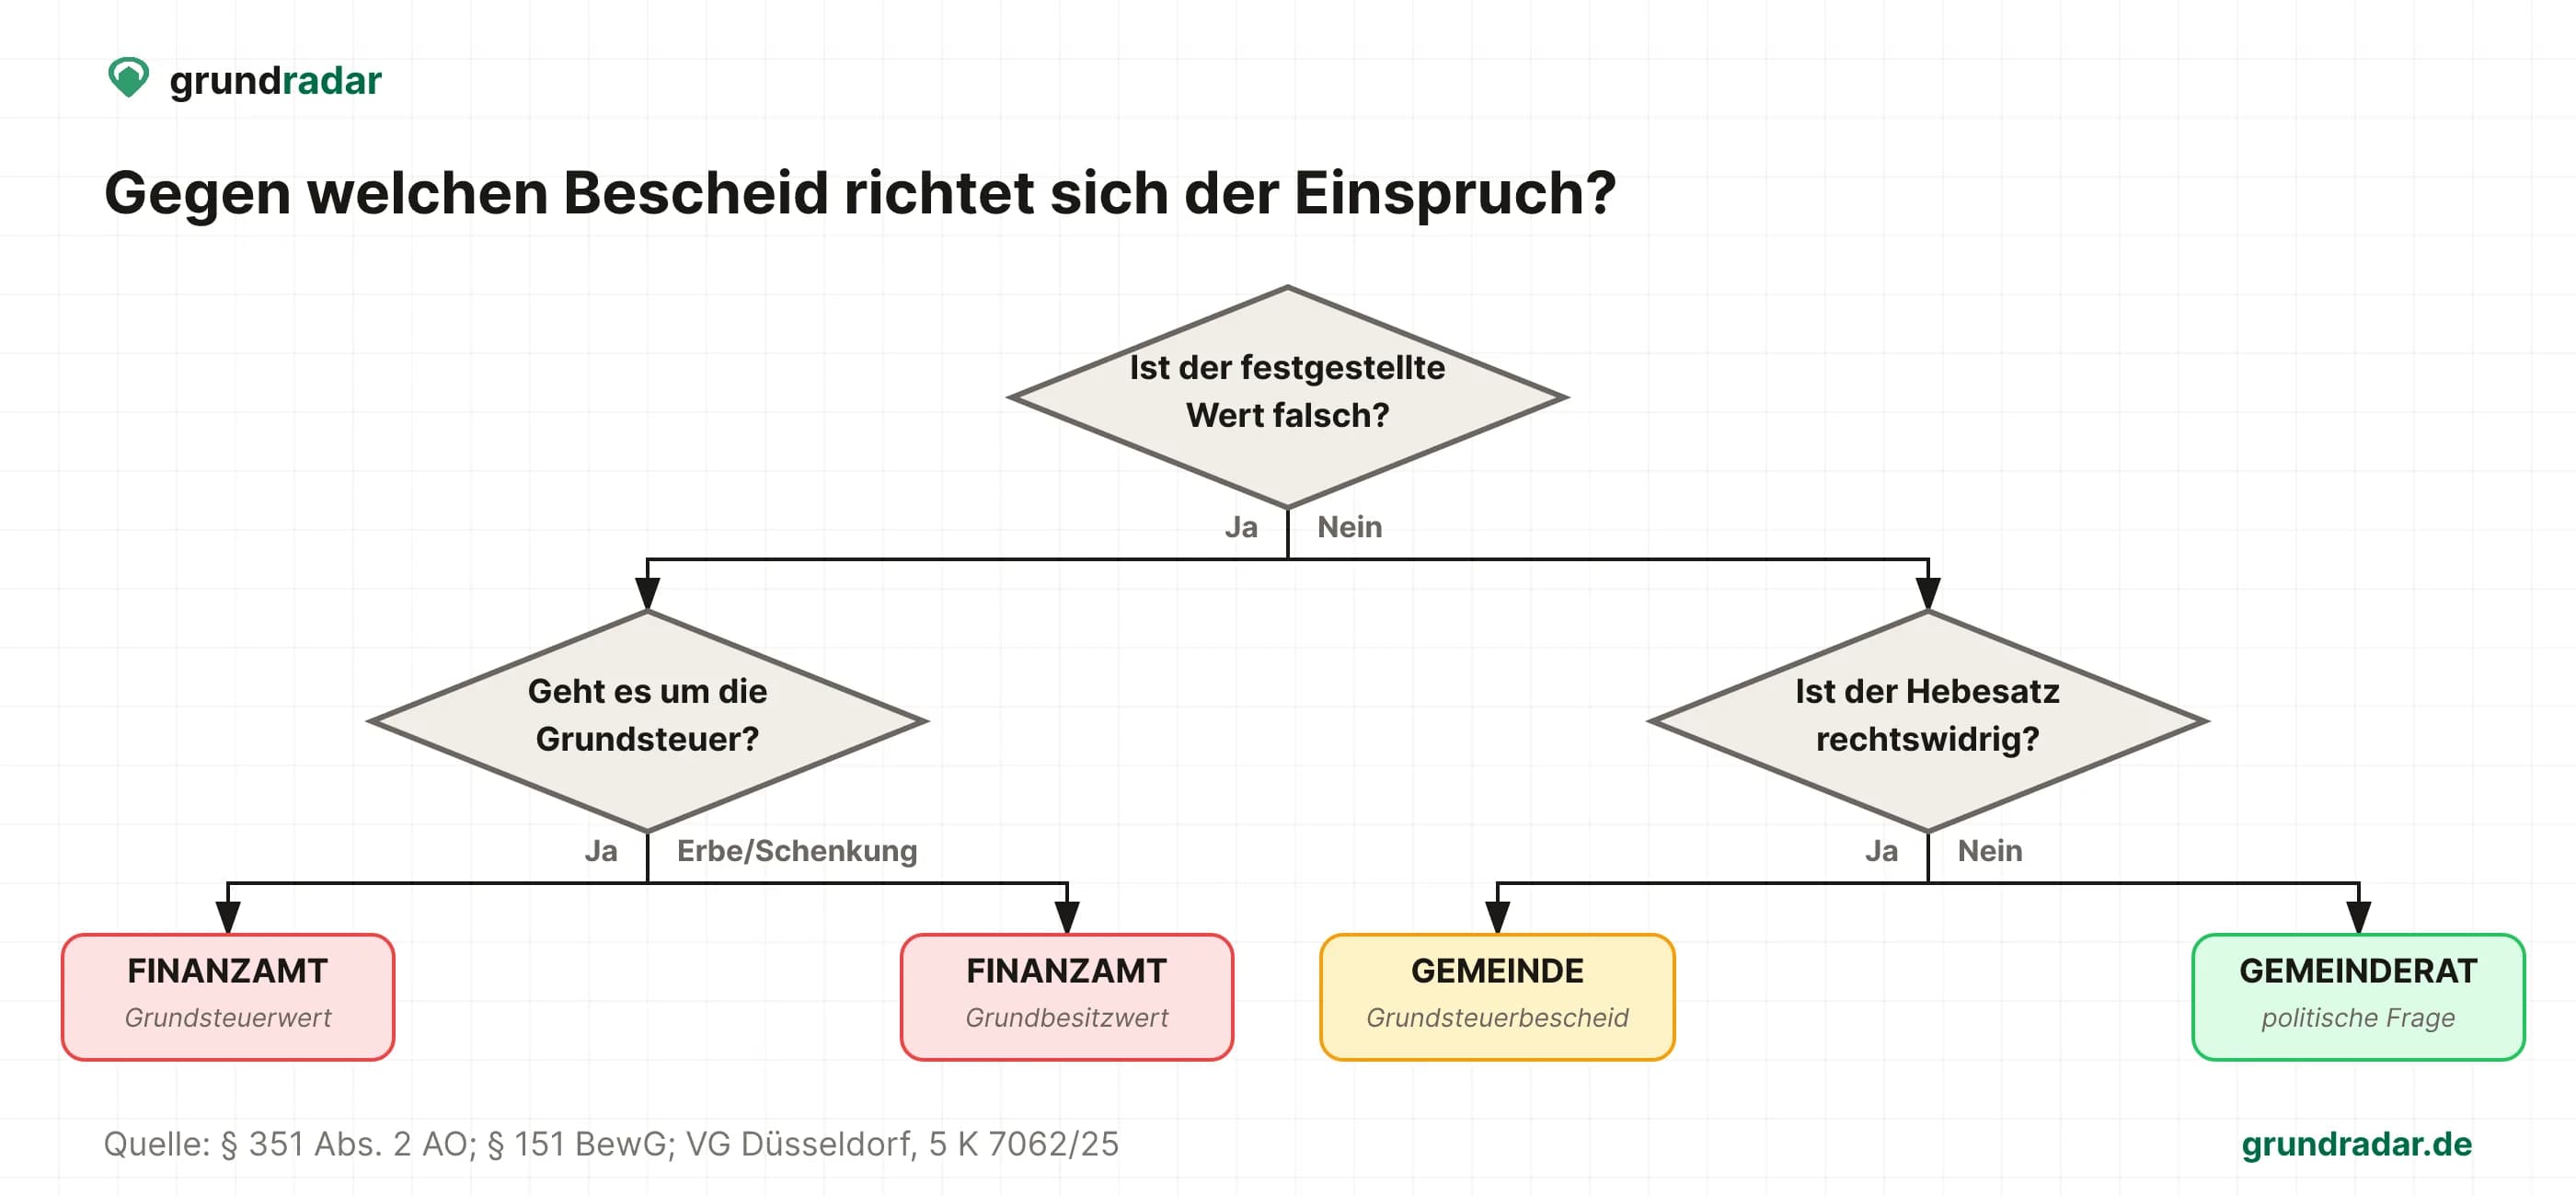
Entscheidungsbaum: Ein falsch festgestellter Wert wird beim Finanzamt angefochten, bei der Grundsteuer über den Grundsteuerwertbescheid, bei Erbschaft und Schenkung über den Bescheid über den Grundbesitzwert; ein rechtswidriger Hebesatz über den Grundsteuerbescheid der Gemeinde; ein nur als zu hoch empfundener Hebesatz ist eine Frage für den Gemeinderat.
Wie lange habe ich Zeit für den Einspruch?

Sie haben einen Monat ab Bekanntgabe des Bescheids (§ 355 Abs. 1 AO). Versäumen Sie diese Frist, wird der Bescheid bestandskräftig, und eine spätere Korrektur ist nur noch in engen Ausnahmen möglich.

Ein Bescheid, der per Post kommt, gilt nicht am Tag seines Datums als bekannt gegeben, sondern am vierten Tag nach der Aufgabe zur Post (§ 122 Abs. 2 Nr. 1 AO). Gibt das Finanzamt einen Bescheid am Donnerstag, 03.09.2026, zur Post, gilt er am Montag, 07.09.2026, als bekannt gegeben. Der Einspruch muss dann bis Mittwoch, 07.10.2026, beim Finanzamt eingehen. Wer den Tag der Aufgabe zur Post nicht kennt, rechnet vorsichtig vom Datum des Bescheids.

Das Gutachten muss innerhalb dieser Frist nicht fertig sein. Legen Sie den Einspruch rechtzeitig ein und kündigen Sie die Begründung an, statt auf den Sachverständigen zu warten.

Was schreibe ich in den Einspruch?

In den Einspruch gehören der angefochtene Bescheid mit Datum und Aktenzeichen, der Satz, dass Sie Einspruch einlegen, und die Angabe, die Sie für falsch halten. Die ausführliche Begründung dürfen Sie ankündigen und nachreichen. Legen Sie den Einspruch schriftlich oder elektronisch bei dem Finanzamt ein, das den Bescheid erlassen hat.

Ein kurzer Text gegen einen Grundsteuerwertbescheid kann so aussehen. Er ist ein Muster und keine Rechtsberatung, und Sie passen ihn an Ihren Fall an.

  • „Einspruch gegen den Bescheid über den Grundsteuerwert vom [Datum des Bescheids], Aktenzeichen [laut Bescheid], Grundstück [Anschrift, Gemarkung, Flur, Flurstück]“
  • „Hiermit lege ich gegen den oben genannten Bescheid Einspruch ein.“
  • „Begründung: Der Bewertung liegt eine Grundstücksfläche von [Fläche laut Bescheid] Quadratmetern zugrunde. Laut Grundbuch beträgt sie [richtige Fläche] Quadratmeter. Einen Auszug füge ich bei.“
  • „Eine weitere Begründung, insbesondere ein Gutachten zum niedrigeren Wert, reiche ich nach.“
  • „Zugleich beantrage ich, die Vollziehung des Bescheids bis zur Entscheidung über den Einspruch auszusetzen.“
  • „[Ort, Datum, Unterschrift]“
Wie weise ich einen niedrigeren Wert nach?

Einen niedrigeren Wert weisen Sie mit einem Gutachten oder mit einem zeitnahen Kaufpreis nach, und wie groß die Abweichung sein muss, hängt von der Steuer ab. Nachgewiesen wird ein niedrigerer gemeiner Wert; das ist der steuerliche Name für den Preis, der bei einem gewöhnlichen Verkauf zu erzielen wäre. Als Beleg kommt ein Gutachten in Betracht, das der Gutachterausschuss erstellt hat oder ein Sachverständiger, der öffentlich bestellt oder nach DIN EN ISO/IEC 17024 zertifiziert ist (§ 198 Abs. 2 BewG). Warum dieser Wert vom Bodenrichtwert abweichen kann, erklärt Bodenrichtwert vs. Verkehrswert.

Bei Erbschaft und Schenkung setzt das Finanzamt jeden nachgewiesenen niedrigeren Wert an, ohne Mindestabweichung (§ 198 BewG). Bei der Grundsteuer ist das anders. Das Verfahren bewertet über 36 Millionen Einheiten wie Grundstücke und Eigentumswohnungen mit Pauschalen, etwa für Miete und Gebäudealter, und nimmt deshalb Abweichungen vom Marktwert bis zu einer Schwelle hin. Welches Grundsteuermodell in Ihrem Land gilt, erklärt der Ratgeber Grundsteuerreform 2025.

Wann ein niedrigerer Wert angesetzt wird
SteuerSchwelleRechtsgrundlage
Erbschaft- und Schenkungsteuerjeder nachgewiesene niedrigere Wert; als Nachweis dient auch ein Kaufpreis§ 198 BewG
Grundsteuer im Bundesmodellfestgestellter Wert mindestens 40 % über dem nachgewiesenen Wert§ 220 Abs. 2 BewG
Grundsteuer in Baden-WürttembergAbweichung von mehr als 30 %§ 38 Abs. 4 LGrStG BW
Grundsteuer in anderen LandesmodellenRegel des jeweiligen LandesgesetzesGrundsteuergesetz des Landes
Was hat der Bundesfinanzhof zur Abweichung von 40 Prozent entschieden?

Der Bundesfinanzhof hat am 27.05.2024 entschieden, dass Eigentümer auch gegen einen Grundsteuerwert einen niedrigeren Wert nachweisen dürfen, wenn der festgestellte Wert erheblich zu hoch ist (II B 78/23). Erheblich heißt nach seiner bisherigen Rechtsprechung in der Regel, dass der festgestellte Wert den nachgewiesenen Wert um 40 Prozent oder mehr übersteigt.

Im entschiedenen Fall ging es um ein Einfamilienhaus in Rheinland-Pfalz, gebaut 1880 und nach Angaben der Eigentümerin seitdem nie renoviert. Das Finanzamt hatte den Grundsteuerwert auf 91.600 Euro festgestellt, ausgehend unter anderem von 351 Quadratmetern Fläche und einem Bodenrichtwert von 125 Euro pro Quadratmeter zum 01.01.2022. Der Bundesfinanzhof ließ die ausgesetzte Vollziehung bestehen, weil der Nachweis eines deutlich niedrigeren Werts im Hauptverfahren gelingen könnte.

Was die Schwelle bedeutet, zeigt eine Rechnung mit angenommenen Gutachtenwerten. Belegt ein Gutachten 50.000 Euro, liegt der Grundsteuerwert von 91.600 Euro um 41.600 Euro und damit um 83 Prozent darüber, und der Nachweis erreicht die Schwelle. Belegt es 75.000 Euro, liegt der Grundsteuerwert nur um 16.600 Euro oder 22 Prozent darüber, und der festgestellte Wert bleibt bestehen.

Der Beschluss erging im Eilverfahren nach nur überschlägiger Prüfung. Inzwischen steht die Schwelle ausdrücklich in § 220 Abs. 2 BewG, wonach der festgestellte Wert den nachgewiesenen um mindestens 40 Prozent übersteigen muss.

Wann lohnt sich die Anfechtung?

Die Anfechtung lohnt sich vor allem, wenn der Bescheid eine Angabe enthält, die sich mit Unterlagen widerlegen lässt, denn dafür brauchen Sie kein Gutachten. Dazu zählen eine falsch zugeordnete Richtwertzone, eine unzutreffende Nutzungsart, eine fehlerhafte Grundstücksfläche oder ein Bauland-Wert für Teilflächen, die in Wirklichkeit Wald oder Grünland sind.

Ein typischer Fall ist das Grundstück an der Grenze zweier Richtwertzonen. Berührt ein Flurstück zwei Zonen, kommt es darauf an, welcher Teil in welcher Zone liegt, und wurde pauschal der höhere Wert angesetzt, lohnt die Prüfung. Ebenso lohnt der Blick, wenn die Nutzung nicht zur Zone passt, etwa bei einem Mehrfamilienhaus in einer Zone für Einfamilienhäuser.

Ein Gutachten rechnet sich nur, wenn die Abweichung die Schwelle der jeweiligen Steuer erreichen kann und die Ersparnis höher ist als das Honorar. Holen Sie deshalb vor dem Auftrag ein Kostenangebot ein und legen Sie es neben die Steuer, die Sie über die kommenden Jahre sparen würden. Wenig Aussicht hat ein Einspruch, der nur das allgemeine Preisniveau für zu hoch hält, ohne einen konkreten Fehler oder einen nachgewiesenen niedrigeren Wert.

Wie gehe ich Schritt für Schritt vor?

Sie gehen in vier Schritten vor und bestimmen zuerst den Bescheid und das Fristende, bevor Sie Daten prüfen oder ein Gutachten beauftragen. Die Frist wahren Sie erst mit dem rechtzeitig eingelegten Einspruch.

Für die Vorprüfung hilft eine grobe eigene Einordnung. Der Rechner Grundstückswert ermitteln zeigt, welche Merkmale den Wert eines Grundstücks nach oben oder unten verschieben, bevor Sie Geld für ein Gutachten ausgeben.

  1. Bescheid bestimmen und Frist notieren: Prüfen Sie, ob der Grundsteuerwertbescheid, der Bescheid über den Grundbesitzwert oder der Grundsteuerbescheid der Gemeinde den Fehler enthält, und rechnen Sie das Fristende aus. Die Rechtsbehelfsbelehrung am Ende des Bescheids nennt Behörde und Frist.
  2. Angaben abgleichen: Vergleichen Sie Richtwertzone, Stichtag, Nutzungsart und Fläche mit der amtlichen Bodenrichtwertkarte, der Bodenrichtwert-Übersicht und Ihrem Grundbuchauszug.
  3. Einspruch einlegen: Benennen Sie das beanstandete Merkmal und kündigen Sie die weitere Begründung an. Zweifeln Sie an der Richtwertzone selbst, bitten Sie zusätzlich den Gutachterausschuss um Prüfung.
  4. Nachweis nachreichen: Bei einer deutlichen Überbewertung beauftragen Sie ein Gutachten und reichen es als Begründung nach, sobald es vorliegt.
Rechtlicher Rahmen

Der Bodenrichtwert ist eine Ermittlung des Gutachterausschusses nach § 196 BauGB. Angreifbar ist der Grundlagenbescheid, der ihn verwendet (§ 351 Abs. 2 AO, § 151 BewG). Die Einspruchsfrist folgt aus § 355 AO, die Bekanntgabe per Post aus § 122 AO und die Aussetzung der Vollziehung aus § 361 AO. Den Nachweis eines niedrigeren Werts regeln § 198 BewG für Erbschaft und Schenkung, § 220 Abs. 2 BewG für die Grundsteuer im Bundesmodell und § 38 Abs. 4 LGrStG BW. Die Angaben geben den geprüften Rechtsstand 17.09.2026 ohne Gewähr wieder und ersetzen keine Rechtsberatung.

Einspruchsfrist
1 Monat
Grundlage Einspruch
§ 355 AO
Schwelle Bundesmodell
ab 40 %
Schwelle Baden-Württemberg
über 30 %
Welcher Weg passt zu welchem Anliegen?
Welcher Weg passt zu welchem Anliegen
AnliegenRichtiger AdressatFrist / Grundlage
Falsche Zone oder Nutzungsart im RichtwertGutachterausschuss (Prüfung), zusätzlich Einspruch beim FinanzamtAnfrage formlos, wahrt keine Frist
Fehler im GrundsteuerwertFinanzamt: Einspruch gegen den Grundsteuerwertbescheid1 Monat, § 355 AO
Zu hoher Wert bei Erbschaft / SchenkungFinanzamt: Einspruch gegen den Bescheid über den Grundbesitzwert1 Monat; Nachweis nach § 198 BewG
Zu hoher Grundsteuerwert trotz richtiger AngabenFinanzamt: Einspruch gegen den GrundsteuerwertbescheidNachweis ab 40 % Abweichung vom nachgewiesenen Wert, in Baden-Württemberg ab mehr als 30 %
Hebesatz rechtswidrig festgelegtGemeinde: Rechtsbehelf gegen den GrundsteuerbescheidForm und Frist laut Rechtsbehelfsbelehrung
Hebesatz nur als zu hoch empfundenGemeinderat, politische Entscheidungkein Rechtsbehelf mit Aussicht

Häufig gestellte Fragen

Sind Bodenrichtwerte bindend?

Für die Bewertung des Finanzamts sind Bodenrichtwerte eine Grundlage, aber kein Wert, den Sie ungeprüft hinnehmen müssen. Der Bundesfinanzhof hat entschieden, dass ein Streit über einen Grundsteuerwert auch dann vor das Finanzgericht gehört, wenn sich die Einwände gegen den Bodenrichtwert richten, weil der Richtwert dort nur eine der Grundlagen des Bescheids ist (Beschluss vom 27.05.2024, II B 78/23). Welche Einwände gegen den Richtwert Erfolg haben, hat das Gericht in diesem Eilverfahren offengelassen.

Muss ich die Steuer während des Einspruchs zahlen?

Grundsätzlich ja, denn ein Einspruch hält die Vollziehung des Bescheids nicht auf (§ 361 Abs. 1 AO). Sie können aber die Aussetzung der Vollziehung beantragen, also dass die Zahlung bis zur Entscheidung aufgeschoben wird. Das Finanzamt soll sie gewähren, wenn ernstliche Zweifel an der Rechtmäßigkeit des Bescheids bestehen (§ 361 Abs. 2 AO).

Reicht ein Kaufpreis statt eines Gutachtens?

Bei Erbschaft und Schenkung kann ein Kaufpreis reichen. § 198 BewG lässt als Nachweis einen Kaufpreis gelten, der im gewöhnlichen Geschäftsverkehr innerhalb eines Jahres vor oder nach dem Bewertungsstichtag zustande gekommen ist. Liegt der Verkauf weiter zurück, bleibt meist nur das Gutachten.

Lohnt sich ein Gutachten zur Anfechtung?

Ein Gutachten lohnt sich nur, wenn es die Schwelle der jeweiligen Steuer erreichen kann. Liegt der Grundsteuerwert bei der Grundsteuer im Bundesmodell nur um 25 Prozent über dem Wert, den das Gutachten belegt, ändert das am Grundsteuerwert nichts, weil er den nachgewiesenen Wert um mindestens 40 Prozent übersteigen muss. Eine falsche Fläche oder Zone belegen Sie dagegen mit Unterlagen wie dem Grundbuchauszug, ohne Gutachten.

Kann ich gegen den Hebesatz der Gemeinde vorgehen?

Gegen den Hebesatz können Sie nur vorgehen, wenn er rechtswidrig festgelegt ist; dass er Ihnen zu hoch erscheint, reicht nicht. Der Weg führt dann über den Grundsteuerbescheid der Gemeinde, nicht über das Finanzamt. So hoben das Verwaltungsgericht Gelsenkirchen (Urteile vom 04.12.2025, 5 K 2074/25 u. a.) und das Verwaltungsgericht Düsseldorf (Urteil vom 10.03.2026, 5 K 7062/25) Grundsteuerbescheide auf, weil die Satzungen Nichtwohngrundstücke mit höheren Hebesätzen belasteten als Wohngrundstücke, ohne dass die Gerichte dafür einen tragfähigen Grund sahen. Die beiden Gerichte begründeten das unterschiedlich, und beide Urteile waren bei ihrer Verkündung nicht rechtskräftig. Welcher Rechtsbehelf und welche Frist gelten, steht in der Rechtsbehelfsbelehrung des Grundsteuerbescheids.

Hebt ein solches Urteil die Hebesatzsatzung für alle auf?

Nein. Das Verwaltungsgericht Düsseldorf hat ausdrücklich nur den Grundsteuerbescheid der klagenden Eigentümerin aufgehoben, nicht die Satzung der Stadt Hilden. Das Urteil wirkt nur zwischen den Beteiligten. Die Satzung selbst könnte nach dem Gericht allenfalls in einem Normenkontrollverfahren vor dem Oberverwaltungsgericht aufgehoben werden. Wer von einem solchen Urteil profitieren will, muss deshalb gegen den eigenen Grundsteuerbescheid fristgerecht vorgehen.

Fazit

Den Bodenrichtwert fechten Sie nicht direkt an, sondern den Bescheid, der den Wert Ihres Grundstücks feststellt. Prüfen Sie Zone, Nutzungsart und Fläche, legen Sie innerhalb der Monatsfrist Einspruch ein, und beauftragen Sie ein Gutachten erst, wenn die Abweichung die Schwelle der jeweiligen Steuer erreichen kann.

Wert vor Einspruch prüfen

Klären Sie zuerst, ob der Wert wirklich abweicht

Ein Einspruch lohnt sich vor allem, wenn Zone, Nutzungsart, Fläche oder Wertnachweis eine konkrete Abweichung zeigen.

Was die kostenlose Grundstücksprüfung zeigt →