Zum Hauptinhalt springen
grundradar

Grundsteuerreform 2025: Welches Modell gilt?

Seit dem 01.01.2025 wird die Grundsteuer nach neuen Regeln erhoben, und welches Bewertungsmodell gilt, hängt vom Bundesland ab. Nach Angaben des Bundesfinanzministeriums haben fünf Länder eigene Modelle eingeführt: Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen. Die übrigen elf Länder wenden grundsätzlich das Bundesmodell an, einige davon mit eigenen Steuermesszahlen oder mit mehr Spielraum der Gemeinden beim Hebesatz. Welche Werte für ein bestimmtes Grundstück gelten, steht im Grundsteuermessbescheid des Finanzamts, und den Hebesatz der Gemeinde zeigt der Grundsteuer-Hebesatz-Rechner von Grundradar.

Neue Grundsteuer seit

01.01.2025

Länder mit eigenem Modell

5 von 16

Bewertungsstichtag

01.01.2022

Hebesatz

je Gemeinde

Steuern & laufende Kosten10 Min. LesezeitAktualisiert: 18.09.2026Autor: Lukas Brunner
Das Wichtigste im Überblick
Die reformierte Grundsteuer wird seit dem 01.01.2025 erhoben. Grundlage sind Werte, die auf den Stichtag 01.01.2022 neu festgestellt wurden.
Fünf Länder haben eigene Bewertungsmodelle. Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen bewerten nach Landesrecht.
Elf Länder nutzen das Bundesmodell. Berlin, Bremen, das Saarland und Sachsen haben eigene Steuermesszahlen, Nordrhein-Westfalen, Rheinland-Pfalz, Sachsen-Anhalt und Schleswig-Holstein ein erweitertes Hebesatzrecht.
Der Hebesatz der Gemeinde entscheidet mit. Derselbe Messbetrag ergibt bei 800 Prozent doppelt so viel Steuer wie bei 400 Prozent.
Für das Bundesmodell sieht der Bundesfinanzhof keine verfassungsrechtlichen Zweifel. Gegen mehrere Landesmodelle laufen noch Verfahren.
Warum zählt die Grundsteuerreform 2025 beim Grundstückskauf?

Ein Einfamilienhaus in Freiburg, eines in Regensburg und eines in Münster können gleich groß sein und trotzdem nach drei verschiedenen Regeln besteuert werden. In Baden-Württemberg zählen nur die Grundstücksfläche und der Bodenwert, das Haus selbst spielt keine Rolle. In Bayern zählen die Flächen von Grundstück und Gebäude, der Bodenwert dagegen nicht. In Nordrhein-Westfalen gilt das Bundesmodell, das zusätzlich Baujahr, Wohnfläche und das örtliche Mietniveau heranzieht.

Für Kaufinteressenten ist das mehr als eine Steuerfrage für später. Die Grundsteuer fällt jedes Jahr an, solange das Grundstück gehalten wird, und ihre Höhe ergibt sich aus drei Bausteinen: dem Bewertungsmodell des Landes, den Daten des Grundstücks und dem Hebesatz der Gemeinde. Wer Grundstücke in verschiedenen Ländern oder Gemeinden vergleicht, sollte alle drei kennen, bevor ein Steuerbetrag aus dem Exposé in die Kaufrechnung wandert.

Die Grundsteuer jetzt überschlagenPrüfen Sie Lage, Richtwert und vorliegende Risikohinweise kostenlos.
Was hat sich mit der Grundsteuerreform 2025 geändert?

Seit dem 01.01.2025 berechnen die Gemeinden die Grundsteuer auf Grundlage neu festgestellter Grundstückswerte und nicht mehr nach den alten Einheitswerten. Diese Einheitswerte beruhten auf Wertverhältnissen, die Jahrzehnte zurücklagen, und das Bundesverfassungsgericht hatte sie im April 2018 deshalb für verfassungswidrig erklärt. Weil sich die Grundstückswerte seither sehr unterschiedlich entwickelt hatten, wurden vergleichbare Grundstücke ungleich besteuert. Für die Neubewertung haben die Finanzämter den gesamten Grundbesitz in Deutschland auf den Stichtag 01.01.2022 erfasst, also mit den Verhältnissen, die an diesem Tag bestanden. Fachlich heißt dieser Stichtag Hauptfeststellung.

Die folgende Berechnung gilt für das Bundesmodell. Die Steuer selbst entsteht wie vor der Reform in drei Schritten: Wert des Grundstücks mal Steuermesszahl mal Hebesatz. Die Steuermesszahl ist ein gesetzlich festgelegter Promillesatz, der den Wert auf einen kleinen Betrag verkleinert, den Grundsteuermessbetrag. Weil die neuen Werte deutlich höher liegen als die alten Einheitswerte, hat der Bund die Messzahl für Wohngrundstücke von 0,35 Prozent auf 0,031 Prozent gesenkt. Ein Beispiel im Bundesmodell: Ein Wohngrundstück mit einem Grundsteuerwert von 300.000 Euro ergibt bei 0,31 Promille einen Messbetrag von 93 Euro. Bei einem Hebesatz von 500 Prozent werden daraus 465 Euro Grundsteuer im Jahr. Wie sich der Betrag aus dem eigenen Bescheid nachrechnen lässt, erklärt der Ratgeber Grundsteuer berechnen und prüfen.

Eine neue Grundsteuererklärung müssen Eigentümer im Bundesmodell nur abgeben, wenn das Finanzamt dazu auffordert, etwa zur nächsten Hauptfeststellung, die das Bewertungsgesetz alle sieben Jahre vorsieht (§§ 221, 228 BewG). Wer dagegen baut, anbaut oder ein Gebäude abreißt, muss diese Änderung von sich aus beim Finanzamt anzeigen, und zwar bis zum 31. März des folgenden Jahres.

Welches Grundsteuermodell gilt in meinem Bundesland?

Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen bewerten Grundstücke nach eigenen Landesmodellen, die übrigen elf Länder nach dem Bundesmodell. Möglich macht das eine Änderung des Grundgesetzes aus dem Jahr 2019: Der Bund regelt die Grundsteuer zwar, die Länder dürfen aber eigene, abweichende Gesetze erlassen. Fachlich heißt diese Regel Öffnungsklausel.

Auch die elf Länder mit Bundesmodell rechnen nicht alle gleich. Berlin, Bremen, das Saarland und Sachsen haben eigene Steuermesszahlen eingeführt, der Wert des Grundstücks wird dort also wie im Bund ermittelt, aber anders in den Messbetrag umgerechnet. In Nordrhein-Westfalen, Rheinland-Pfalz, Sachsen-Anhalt und Schleswig-Holstein haben die Gemeinden ein erweitertes Hebesatzrecht erhalten. Brandenburg und Mecklenburg-Vorpommern wenden das Bundesmodell ohne landesrechtliche Abweichung an.

Für Thüringen ist eine Änderung ab 2027 beschlossen, die heute noch nicht gilt (Thüringer Gesetz zur Anpassung der Grundsteuerreform vom November 2025). Nach Angaben der Thüringer Finanzämter betragen die Steuermesszahlen für bebaute Grundstücke ab dem 01.01.2027 für Wohngrundstücke 0,23 Promille statt 0,31 Promille und für Nichtwohngrundstücke 0,59 Promille statt 0,34 Promille. Grund ist, dass Wohngrundstücke nach der Umstellung im Vergleich zu Geschäftsgrundstücken stärker belastet wurden. Für die Steuerjahre 2025 und 2026 gilt in Thüringen weiter das Bundesmodell ohne Abweichung, und die festgestellten Grundsteuerwerte bleiben unverändert.

Quelle: Bundesfinanzministerium, FAQ zur neuen Grundsteuer und Grundsteuer-Hinweise 2022/2025; Thüringer Finanzämter
BundeslandBewertungAbweichung vom Bundesgesetz
Baden-WürttembergLandesmodell (Bodenwertmodell)Grundstücksfläche mal Bodenrichtwert, das Gebäude wird nicht bewertet; Landesgrundsteuergesetz vom 04.11.2020
BayernLandesmodell (Flächenmodell)Grundstücks- und Gebäudeflächen mit festen Beträgen je Quadratmeter; Bayerisches Grundsteuergesetz vom 10.12.2021
BerlinBundesmodelleigene Steuermesszahlen; Berliner Grundsteuermesszahlengesetz vom 27.06.2024
BrandenburgBundesmodellkeine landesrechtliche Abweichung
BremenBundesmodelleigene Steuermesszahlen; Bremisches Grundsteuermesszahlengesetz vom 18.09.2024
HamburgLandesmodell (Wohnlagenmodell)Grundstücks-, Wohn- und Nutzfläche, dazu die Wohnlage; Hamburgisches Grundsteuergesetz vom 24.08.2021
HessenLandesmodell (Flächen-Faktor-Verfahren)Flächen mal einem Faktor, der aus dem Bodenrichtwert abgeleitet wird; Hessisches Grundsteuergesetz vom 15.12.2021
Mecklenburg-VorpommernBundesmodellkeine landesrechtliche Abweichung
NiedersachsenLandesmodell (Flächen-Lage-Modell)Flächen mal einem Lagefaktor aus dem Bodenrichtwert; Niedersächsisches Grundsteuergesetz vom 07.07.2021
Nordrhein-WestfalenBundesmodellerweitertes Hebesatzrecht der Gemeinden; Gesetz vom 05.07.2024
Rheinland-PfalzBundesmodellerweitertes Hebesatzrecht der Gemeinden; Gesetz vom 25.02.2025
SaarlandBundesmodelleigene Steuermesszahlen; Saarländisches Grundsteuergesetz vom 15.09.2021
SachsenBundesmodelleigene Steuermesszahlen; Sächsisches Grundsteuermesszahlengesetz vom 21.12.2021
Sachsen-AnhaltBundesmodellerweitertes Hebesatzrecht der Gemeinden; Gesetz vom 01.11.2024
Schleswig-HolsteinBundesmodellerweitertes Hebesatzrecht der Gemeinden; Gesetz vom 15.10.2024
ThüringenBundesmodellbis Ende 2026 keine Abweichung; ab 01.01.2027 eigene Steuermesszahlen für bebaute Grundstücke beschlossen
Welche Grundstücksdaten zählen im Bundesmodell und in den Landesmodellen?

Im Bundesmodell zählen bei einem unbebauten Grundstück nur Fläche und Bodenrichtwert, bei einem Wohngrundstück im Ertragswertverfahren kommen Grundstücksart, Wohn- oder Nutzfläche, Baujahr und die Mietniveaustufe der Gemeinde hinzu. Für ein unbebautes Grundstück von 600 Quadratmetern in einer Zone mit 200 Euro je Quadratmeter ergibt das einen Grundsteuerwert von 120.000 Euro (§ 247 BewG). Dieser Wert ist eine Rechengröße für die Steuer und kein Marktpreis, denn der Bodenrichtwert gilt für eine ganze Zone und nicht für das einzelne Grundstück; den Unterschied erklärt der Ratgeber Bodenrichtwert und Verkehrswert. Wer ein Baugrundstück kauft, braucht für die Grundsteuer also weder Baujahr noch Miete. Die Mietniveaustufe gibt an, wie hoch das Mietniveau einer Gemeinde eingestuft ist, und von ihr hängt die statistische Nettokaltmiete ab, mit der das Finanzamt rechnet. Wie der Bodenrichtwert selbst entsteht, erklärt der Ratgeber Bodenrichtwert ermitteln.

Die fünf Landesmodelle kommen mit weniger Angaben aus, gewichten sie aber unterschiedlich. Baden-Württemberg multipliziert die Grundstücksfläche mit dem Bodenrichtwert, das Gebäude bleibt unbewertet. Bayern setzt für jeden Quadratmeter feste Beträge an, 0,04 Euro für den Boden und 0,50 Euro für die Gebäudefläche, und fragt nach keinem Bodenrichtwert. Hamburg bewertet ebenfalls nach Flächen und berücksichtigt zusätzlich, ob das Grundstück in einer normalen oder guten Wohnlage liegt. Hessen und Niedersachsen verbinden die Flächen mit einem Faktor, der aus dem Bodenrichtwert abgeleitet wird. In die Erklärung eintragen müssen Eigentümer in Hessen den Bodenrichtwert trotzdem nicht.

Derselbe Bodenrichtwert kann deshalb in Stuttgart großes Gewicht haben und in München gar keines. Für eine erste Schätzung vor dem Notartermin brauchen Sie Fläche, geplante Nutzung, Gemeinde und Hebesatz, den der Grundsteuer-Hebesatz-Rechner liefert. Je nach Modell des Bundeslandes benötigen Sie zusätzlich den Bodenrichtwert und gegebenenfalls Gebäudedaten. Das Ziel ist keine exakte Vorwegnahme des späteren Bescheids, sondern eine realistische Größenordnung der laufenden Kosten im jeweiligen Landesmodell.
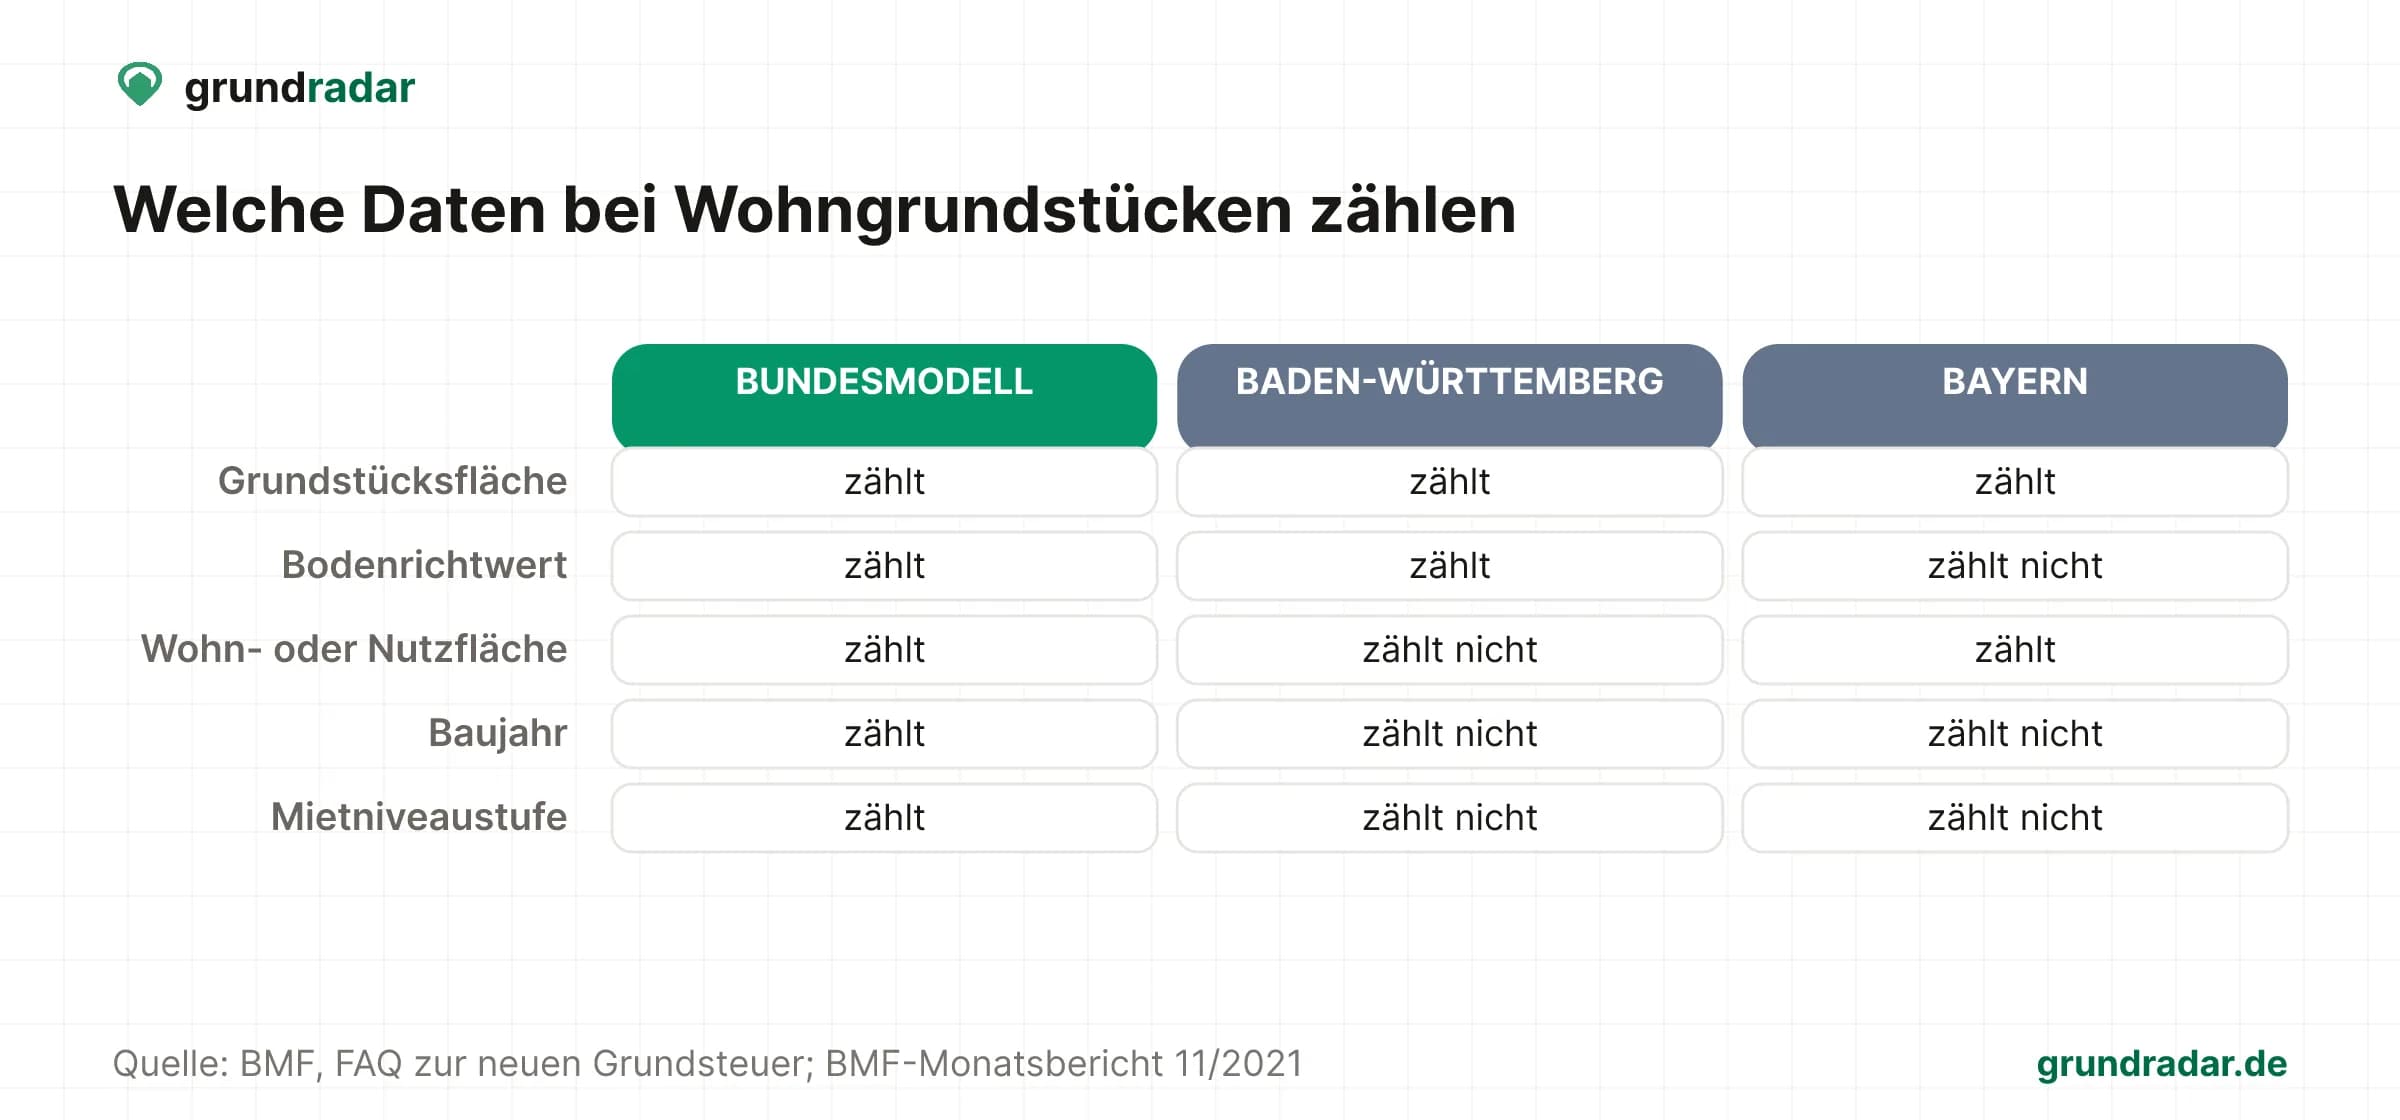
Vergleich für Wohngrundstücke: Bundesmodell nutzt fünf Grundstücksdaten, Baden-Württemberg Fläche und Bodenrichtwert, Bayern nur Flächen
Warum entscheidet der Hebesatz trotz Reform über die Grundsteuer?

Der Hebesatz entscheidet, weil jede Gemeinde mit ihm selbst festlegt, welches Vielfache des Messbetrags sie als Grundsteuer verlangt, und zwar unabhängig davon, nach welchem Modell das Land bewertet (§ 25 GrStG). Ein Messbetrag von 100 Euro ergibt bei einem Hebesatz von 400 Prozent 400 Euro Steuer im Jahr, bei 800 Prozent sind es 800 Euro. Umgekehrt können zwei Gemeinden denselben Hebesatz haben und trotzdem unterschiedlich viel verlangen, wenn die Messbeträge ihrer Grundstücke verschieden hoch sind.

Deshalb lässt sich kein Bundesland pauschal als günstig oder teuer einordnen. Ein Landesmodell, das zu niedrigeren Messbeträgen führt, bringt nichts, wenn die Gemeinde einen hohen Hebesatz beschließt. Wer Grundstücke in einer Kernstadt, im Umland und auf dem Land vergleicht, sollte die Hebesätze der Gemeinden nebeneinanderlegen. In den vier Ländern mit erweitertem Hebesatzrecht lohnt zusätzlich ein Blick in die Hebesatzsatzung der Gemeinde, weil dort nicht für jedes Grundstück derselbe Satz gelten muss.

Ist die neue Grundsteuer verfassungsgemäß, und welche Klagen laufen noch?

Für das Bundesmodell hat der Bundesfinanzhof in drei Urteilen vom 12.11.2025 keine verfassungsrechtlichen Zweifel an den Bewertungsregeln gesehen, endgültig entschieden ist die Frage damit aber nicht. Gegen diese Urteile sind Verfassungsbeschwerden beim Bundesverfassungsgericht anhängig, und gegen mehrere Landesmodelle laufen eigene Verfahren. Die Liste der Verfahren folgt der Übersicht des Bundesfinanzhofs zur Grundsteuer, Stand 17.09.2026.

Unabhängig von der Verfassungsfrage kann der Wert eines einzelnen Grundstücks falsch sein. Der Bundesfinanzhof hat im Beschluss vom 27.05.2024 (II B 78/23) entschieden, dass ein nachgewiesener niedrigerer Wert regelmäßig dann zählt, wenn der Wert des Finanzamts ihn um 40 Prozent oder mehr übersteigt. Es ging dort um eine Aussetzung der Vollziehung, also darum, ob der Bescheid vorläufig nicht vollzogen wird, bis über den Einspruch entschieden ist. Ein anhängiges Verfahren anderer Eigentümer ersetzt den Einspruch gegen den eigenen Bescheid nicht.

  • Bundesmodell: Urteile II R 25/24, II R 31/24 und II R 3/25 vom 12.11.2025, dagegen Verfassungsbeschwerden 1 BvR 472/26 und 1 BvR 551/26; weitere Revisionen beim Bundesfinanzhof (II R 11/25, II R 22/25, II R 26/25, II R 34/25).
  • Baden-Württemberg: Verfassungsbeschwerden gegen das Landesgrundsteuergesetz (1 BvR 1977/26, 1 BvR 2005/26).
  • Bayern: Revisionen II R 33/25 und II R 40/25 beim Bundesfinanzhof.
  • Hamburg, Hessen und Niedersachsen: je eine Revision beim Bundesfinanzhof (II R 15/25, II R 12/25, II R 21/26).
Was bedeutet die Grundsteuerreform für Kaufinteressenten?

Für Kaufinteressenten bedeutet die Reform vor allem, dass ein Steuerbetrag aus einem älteren Exposé wenig über die künftige Grundsteuer aussagt, weil sich seit 2025 Bewertung, Messzahl und in vielen Gemeinden auch der Hebesatz geändert haben. Verlässlicher sind die Bescheide, die der Verkäufer seit der Reform erhalten hat: der Grundsteuerwertbescheid oder in den Landesmodellen der entsprechende Bescheid des Finanzamts, der Grundsteuermessbescheid und der aktuelle Grundsteuerbescheid der Gemeinde. Die Nebenkosten beim Grundstückskauf sind davon getrennt zu rechnen, denn Notar, Grundbuch und Grunderwerbsteuer fallen einmal an, die Grundsteuer jedes Jahr.

Wer ein baureifes Grundstück kaufen und vorerst nicht bebauen will, sollte eine Neuerung seit 2025 kennen. Gemeinden dürfen für solche Grundstücke einen eigenen, höheren Hebesatz festlegen, die sogenannte Grundsteuer C. Der Gesetzgeber will damit verhindern, dass Bauland aus Spekulation brachliegt, während Wohnraum fehlt. Ob die Gemeinde davon Gebrauch macht, steht in ihrer Hebesatzsatzung.

Scheint die Bewertung eines Grundstücks falsch, etwa weil die Richtwertzone nicht passt, richtet sich ein Einspruch gegen den Bescheid des Finanzamts, der den Wert oder die Flächen feststellt, und zwar innerhalb eines Monats nach seiner Bekanntgabe (§ 355 AO). Der spätere Grundsteuerbescheid der Gemeinde übernimmt diesen Wert nur, ein Fehler lässt sich dort nicht mehr angreifen (§ 351 Abs. 2 AO). Wie Fristen, Nachweise und der richtige Bescheid zusammenhängen, erklärt der Ratgeber Bodenrichtwert anfechten; zur Prüfung des Grundsteuerbescheids selbst hilft der Ratgeber Grundsteuer.

Häufig gestellte Fragen

Welche Bundesländer haben seit 2025 eigene Grundsteuermodelle?

Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen bewerten nach eigenen Landesgesetzen. In diesen fünf Ländern gelten die Grundsteuer-Hinweise des Bundesfinanzministeriums grundsätzlich nicht, maßgeblich sind dort das Landesgesetz und die Erklärseiten der Landesfinanzverwaltung. Wer dort eine Erklärung prüft, sollte deshalb keine Anleitung zum Bundesmodell verwenden.

Bis wann galten die alten Einheitswerte für die Grundsteuer?

Längstens bis zum 31.12.2024. Das Bundesverfassungsgericht hatte die alte Bewertung 2018 für verfassungswidrig erklärt, aber erlaubt, sie nach einer Neuregelung noch höchstens bis Ende 2024 anzuwenden. Im Westen beruhten die Einheitswerte auf Wertverhältnissen von 1964, in den ostdeutschen Ländern auf solchen von 1935.

Warum reicht der Bodenrichtwert für die Grundsteuer nicht aus?

Weil er je nach Modell ein Baustein unter mehreren ist oder gar nicht zählt. In Niedersachsen wirkt er zudem nur abgeschwächt: Der Lagefaktor ergibt sich aus dem Verhältnis des Bodenrichtwerts zum Durchschnitt der Gemeinde, hoch 0,3. Liegt der Bodenrichtwert doppelt so hoch wie der Gemeindedurchschnitt, steigt der Lagefaktor deshalb nur auf etwa 1,23.

Kann sich der Hebesatz nach der Reform noch ändern?

Ja. Die Gemeinde kann ihren Hebesatz jedes Jahr neu beschließen. Eine Grundsteuer, die heute für ein Grundstück gilt, ist deshalb keine Zusage für die Folgejahre, auch wenn der Grundsteuerwert bis zur nächsten Hauptfeststellung gleich bleibt, solange sich am Grundstück nichts ändert.

Kann ein altes Exposé die laufende Grundsteuer noch zuverlässig zeigen?

Nur, wenn der Betrag aus einem Grundsteuerbescheid ab dem Jahr 2025 stammt. Ein Betrag ohne Jahr kann noch auf dem Einheitswert beruhen. Fragen Sie in diesem Fall nach dem Grundsteuermessbescheid: Messbetrag mal aktueller Hebesatz geteilt durch 100 ergibt die Jahressteuer, bei 120 Euro und 480 Prozent also 576 Euro.

Fazit

Welche Grundsteuer auf ein Grundstück zukommt, ergibt sich erst aus drei Angaben zusammen: dem Modell des Landes, den Daten des Grundstücks und dem Hebesatz der Gemeinde. Wer diese drei vor dem Kauf klärt und sich die aktuellen Bescheide zeigen lässt, rechnet mit der Steuer, die tatsächlich anfällt, und nicht mit einem Betrag aus der Zeit vor der Reform.

Werkzeuge
Verwandte Ratgeber
Vor dem Standortvergleich

Die Grundsteuer ist nur ein Teil der Entscheidung

Prüfen Sie das konkrete Grundstück und ergänzen Sie die Kostenrechnung um verfügbare Standortdaten und Risikohinweise.

Was die kostenlose Grundstücksprüfung zeigt →

Grundsteuer mit Hebesatz einordnen

Grundsteuer berechnen